Ir al contenido
Datos actualizados al 6 de noviembre de 2026.
Invertir en América Latina en 2026 exige mirar más allá del promedio regional. Aunque la región mantiene perspectivas de crecimiento moderado, las condiciones monetarias, fiscales y productivas varían considerablemente de un país a otro. Mientras algunos bancos centrales mantienen tasas de interés elevadas para contener la inflación, otros han pausado o concluido sus procesos de flexibilización monetaria.
La Comisión Económica para América Latina y el Caribe (CEPAL) rebajó el 22 de octubre de 2026 su proyección de crecimiento para la región al 2,0 %, desde el 2,2 % que había estimado en agosto, por un contexto internacional de elevada incertidumbre. El Banco Mundial, en su actualización de octubre, calculó un 2,2 %. Estas cifras no son directamente comparables, porque cada organismo usa coberturas, metodologías y fechas de corte distintas.
En este escenario, analizar las oportunidades de inversión exige ir más allá de las tasas de crecimiento. La inflación, las decisiones de los bancos centrales, la situación fiscal, la liquidez de los mercados y la exposición a materias primas pueden influir en el comportamiento de las monedas, los bonos y las acciones.
Brasil, México, Argentina, Chile, Perú y Colombia presentan perfiles distintos de riesgo y oportunidad. Por eso, la selección de un mercado debe responder al horizonte de inversión, al instrumento financiero elegido y a la tolerancia al riesgo de cada participante.
Este análisis compara las condiciones económicas y financieras de estos seis países para identificar los factores que inversionistas y traders deberían seguir durante 2026. La elección de un bróker regulado, con costos transparentes y acceso adecuado a los instrumentos, también forma parte de la gestión del riesgo operativo.
Riesgos y oportunidades para invertir en América Latina en 2026
El desempeño de los mercados latinoamericanos no depende únicamente de las condiciones internas de cada país. Las decisiones de política monetaria de Estados Unidos, los movimientos del dólar, los precios internacionales de la energía y los minerales, y las tensiones geopolíticas también pueden modificar los flujos de capital hacia la región.
Un entorno internacional de tasas de interés elevadas puede reducir el atractivo relativo de los activos emergentes y aumentar el costo de financiación. En cambio, una eventual flexibilización monetaria en las principales economías desarrolladas puede favorecer la búsqueda de rendimiento en mercados como Brasil, México, Chile, Perú y Colombia. Sin embargo, ese efecto depende también de la percepción de riesgo de cada país.
La exposición a materias primas constituye otro factor determinante. Los ingresos de países exportadores de petróleo, cobre, litio y productos agropecuarios pueden verse favorecidos por precios internacionales altos. No obstante, una caída de esos precios puede afectar sus cuentas externas, sus ingresos fiscales y sus monedas.
Por esta razón, no existe un único mercado latinoamericano que sea necesariamente el mejor para todos los inversionistas. La evaluación debe considerar la combinación de crecimiento, inflación, tasas de interés, estabilidad institucional, liquidez y riesgos específicos.
Perspectivas de crecimiento: la CEPAL recorta su proyección regional
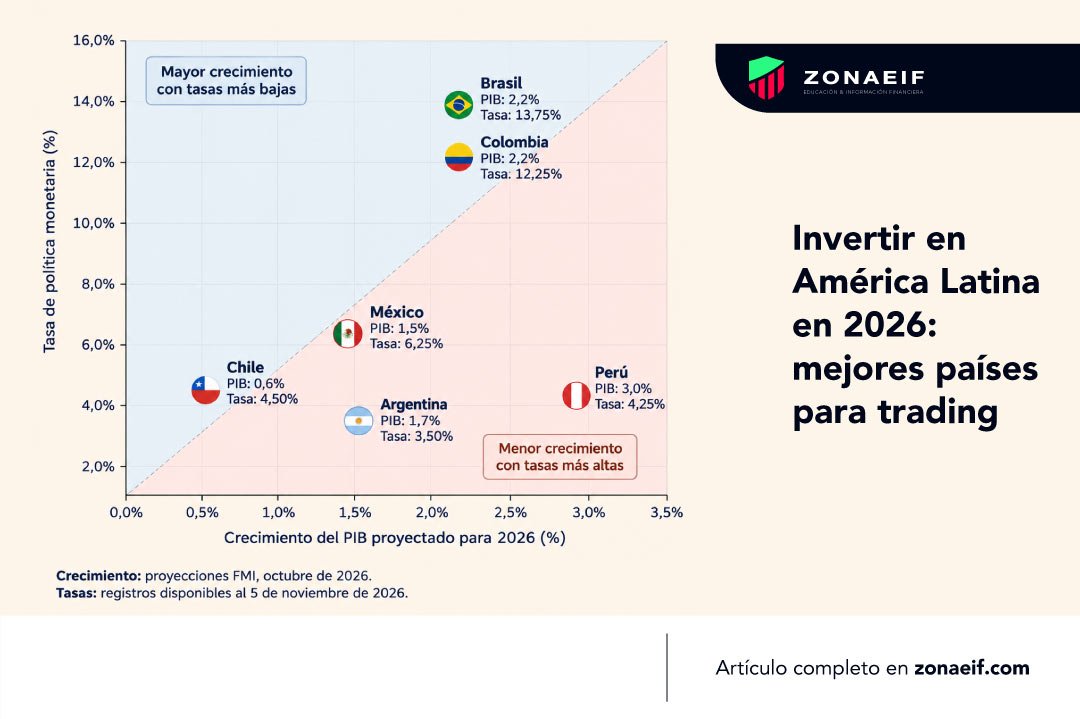
Las proyecciones de crecimiento ofrecen una referencia para evaluar el entorno en el que operan las empresas y los mercados financieros. Entre agosto y octubre, la CEPAL redujo sus estimaciones para cinco de las seis economías analizadas. Los ajustes más fuertes fueron los de Argentina (de 3,3 % a 1,9 %) y Chile (de 1,6 % a 0,2 %). México fue la excepción: su proyección subió de 1,3 % a 1,6 %. Perú se mantiene como la economía de mayor crecimiento del grupo, con un 3,0 %.
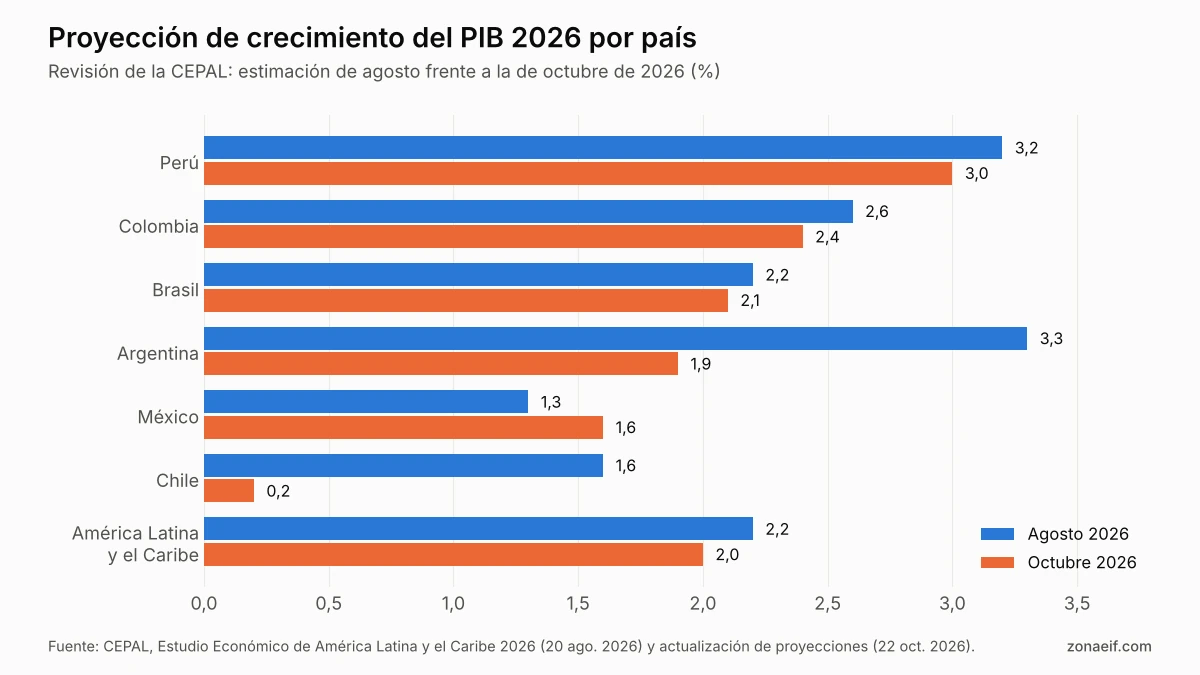
Fuente: elaboración propia con datos de la CEPAL, Estudio Económico de América Latina y el Caribe 2026 (20 de agosto de 2026) y actualización de proyecciones (22 de octubre de 2026).
El crecimiento del PIB no determina por sí solo el rendimiento de una inversión. Una economía puede crecer y, al mismo tiempo, experimentar depreciación de su moneda, aumentos de tasas de interés o caídas en el mercado bursátil. Para comparar países, conviene usar proyecciones del mismo organismo y de una misma edición, siempre que sea posible.
Tasas de interés en América Latina: el mapa monetario de la región
Las tasas de política monetaria muestran posturas muy distintas. Brasil (13,75 %) y Colombia (12,25 %) mantienen niveles altos, aunque por razones diferentes: Brasil viene de un ciclo de recortes que pausó en noviembre, mientras Colombia acumula alzas durante 2026. México (6,50 %), Chile (4,50 %) y Perú (4,25 %) operan con tasas bastante más bajas. Argentina no se incluye en la comparación porque su esquema monetario no es equivalente.
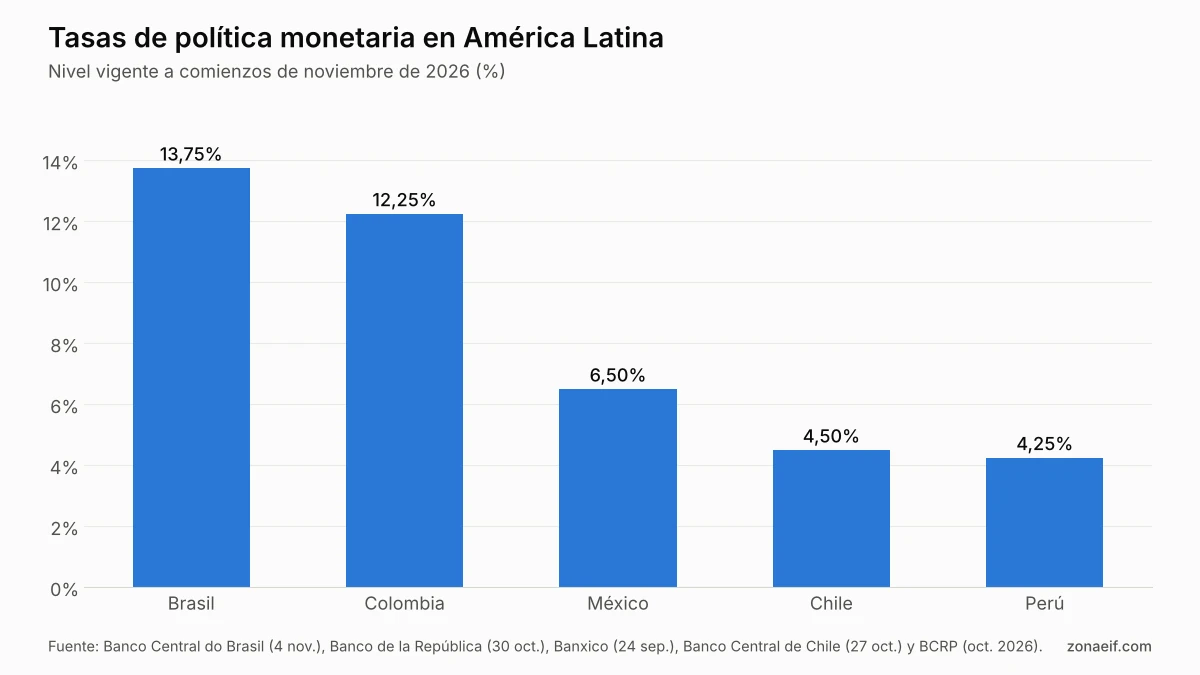
Fuente: elaboración propia con datos del Banco Central do Brasil, el Banco de la República, el Banco de México, el Banco Central de Chile y el Banco Central de Reserva del Perú (2026).
Brasil: tasa Selic y oportunidades en renta variable
Brasil cuenta con uno de los mercados financieros más desarrollados de América Latina y una economía de gran escala. Su mercado bursátil ofrece exposición a sectores como banca, energía, minería, infraestructura, consumo y servicios públicos. Esta diversidad permite construir estrategias de inversión con perfiles de riesgo diferentes.
Para los inversionistas internacionales, el mercado brasileño puede ofrecer oportunidades vinculadas tanto al desempeño de las empresas como a la evolución del real. Sin embargo, el tamaño del mercado y su liquidez no eliminan los riesgos asociados a las condiciones fiscales, las tasas de interés y la volatilidad cambiaria. La CEPAL proyecta para Brasil un crecimiento de 2,1 % en 2026.
Tasa Selic: pausa en 13,75 % tras cinco recortes
La tasa Selic, definida por el Comité de Política Monetaria del Banco Central de Brasil (Copom), es uno de los principales indicadores para interpretar el costo del crédito y las condiciones de liquidez del país.
Tras mantenerse en 15 % hasta marzo, la Selic bajó en cinco recortes consecutivos de 0,25 puntos hasta el 13,75 % en septiembre de 2026. El 4 de noviembre, el Copom decidió por unanimidad mantenerla en ese nivel e interrumpir el ciclo de recortes. En su comunicado de septiembre, el comité proyectaba una inflación (IPCA) de 5,2 % para 2026, por encima de la meta.
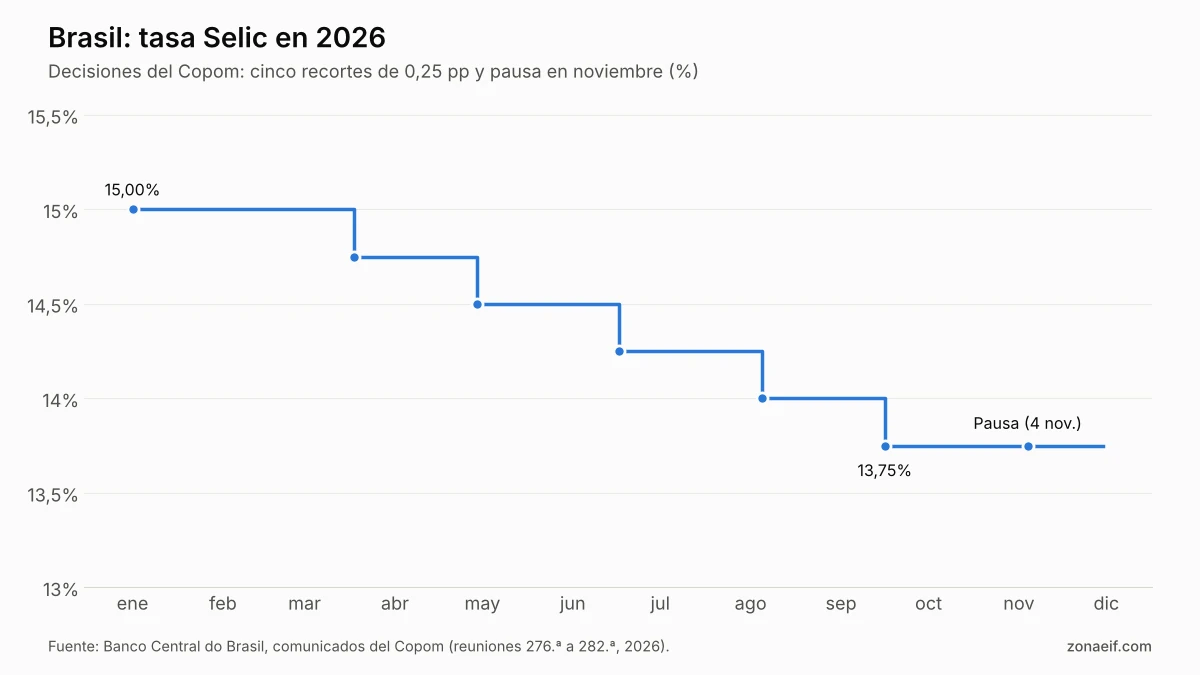
Fuente: elaboración propia con datos del Banco Central do Brasil, comunicados del Copom (2026).
Una tasa nominal elevada puede favorecer determinados instrumentos de renta fija, pero también encarece la financiación de empresas y hogares. Para el mercado cambiario, las diferencias entre las tasas de Brasil y las de otras economías pueden influir en los flujos de capital. Sin embargo, una tasa alta no garantiza la apreciación del real: también intervienen el riesgo fiscal, la confianza de los inversionistas, los precios de las materias primas y las condiciones internacionales.
Bancos brasileños y mercado de renta variable
El sector financiero brasileño reúne entidades de gran tamaño y presencia regional. Los bancos pueden beneficiarse de márgenes de intermediación elevados, aunque sus resultados también dependen del costo de financiación, la calidad de la cartera de crédito, la morosidad y el nivel de actividad económica.
Antes de considerar acciones bancarias, conviene comparar indicadores como rentabilidad sobre el patrimonio, relación entre costos e ingresos, provisiones, crecimiento del crédito y valoración bursátil. Una entidad con resultados sólidos no necesariamente representa una oportunidad atractiva si su precio ya incorpora expectativas demasiado optimistas.
Infraestructura, energía y transición energética en Brasil
Brasil también ofrece exposición a empresas de generación y transmisión eléctrica, concesiones viales, infraestructura y energía. Su matriz eléctrica tiene una participación importante de fuentes renovables, entre ellas la hidroeléctrica, la eólica y la solar.
La transición energética puede generar oportunidades de largo plazo para empresas vinculadas a generación, transmisión, almacenamiento y servicios asociados. No obstante, los proyectos de infraestructura requieren inversiones elevadas y están expuestos a riesgos regulatorios, ambientales, financieros y de ejecución.
Para evaluar estos activos es necesario revisar la estructura de deuda, la duración de los contratos, los mecanismos de actualización tarifaria, los costos de capital y la capacidad de generación de flujo de caja.
México: nearshoring y oportunidades en el mercado de divisas
México ocupa una posición estratégica dentro de las cadenas de producción de América del Norte. Su integración comercial con Estados Unidos, su base manufacturera y su infraestructura industrial lo convierten en un mercado relevante para analizar los efectos de la relocalización de operaciones empresariales, conocida como nearshoring.
La proximidad al mercado estadounidense puede favorecer sectores como automoción, electrónica, logística y manufactura especializada. Sin embargo, el aprovechamiento de esta tendencia depende de factores como la disponibilidad de energía, agua, infraestructura, mano de obra, seguridad jurídica y condiciones comerciales. La CEPAL elevó en octubre su proyección de crecimiento para México a 1,6 % en 2026.
Tasa de Banxico y comportamiento del peso mexicano
El Banco de México (Banxico) recortó su tasa de referencia a 6,50 % en mayo de 2026 y la ha mantenido sin cambios desde entonces; la última decisión, del 24 de septiembre, fue unánime. Ese día, el INEGI reportó una inflación general de 3,42 % en la primera quincena de septiembre.
Para los traders de divisas, el peso mexicano debe analizarse en relación con el dólar estadounidense, las tasas de interés de Estados Unidos y México, los flujos comerciales, las remesas y la percepción de riesgo internacional. La volatilidad puede aumentar ante anuncios de política monetaria, cambios en las condiciones comerciales o episodios de incertidumbre política.
Es importante diferenciar la tasa de política monetaria de la inflación general y de la inflación subyacente. Aunque están relacionadas, miden fenómenos distintos y pueden evolucionar a ritmos diferentes.
FIBRAS industriales: cómo invertir en el nearshoring
Los Fideicomisos de Inversión en Bienes Raíces (FIBRAS) permiten acceder al mercado inmobiliario mexicano a través de instrumentos que cotizan en bolsa. Algunos vehículos tienen exposición a inmuebles industriales, centros logísticos, oficinas y propiedades comerciales.
Las FIBRAS industriales pueden beneficiarse de una mayor demanda de espacios de almacenamiento y producción, especialmente en regiones conectadas con las cadenas de suministro de América del Norte. Sin embargo, el desempeño de estos instrumentos depende de la ocupación, los contratos de arrendamiento, la calidad de los inquilinos, el endeudamiento y las condiciones del mercado inmobiliario.
Los contratos denominados en dólares pueden reducir parte de la exposición a los ingresos en moneda local, pero no convierten automáticamente a una FIBRA en una cobertura cambiaria. Es necesario analizar la moneda de sus ingresos, sus obligaciones financieras y la estructura de sus contratos.
Acciones de consumo y mercado interno en México
El consumo interno es otro componente relevante de la economía mexicana. Las empresas de distribución, alimentos, bebidas y productos de primera necesidad pueden presentar características defensivas en determinados ciclos económicos.
Sin embargo, su desempeño depende del poder adquisitivo de los hogares, el empleo, la inflación, los costos de operación y la competencia. Para evaluar una acción de consumo no basta con identificar que vende productos esenciales: también deben estudiarse sus márgenes, deuda, crecimiento de ventas y valoración bursátil.
Argentina: volatilidad, energía y activos exportadores
Argentina presenta un mercado financiero caracterizado por una elevada sensibilidad a los cambios de política económica, las expectativas de inflación, la evolución del tipo de cambio y la situación fiscal. Estas condiciones pueden generar movimientos significativos en acciones, bonos soberanos y activos denominados en moneda extranjera.
La volatilidad puede representar oportunidades para operadores con experiencia, pero también implica riesgos importantes de pérdida. Las restricciones cambiarias, los cambios regulatorios, la liquidez de los instrumentos y la evolución de la deuda pública deben formar parte de cualquier evaluación.
Actividad económica y comercio exterior en Argentina
La CEPAL recortó en octubre su proyección de crecimiento para Argentina en 2026 a 1,9 %, desde el 3,3 % estimado en agosto: el ajuste más amplio entre las grandes economías de la región. La evolución de la actividad debe analizarse separando los indicadores mensuales, trimestrales y anuales; una variación interanual positiva en un mes no equivale necesariamente a una recuperación sostenida de toda la economía.
El sector agropecuario, la minería y la energía tienen un papel relevante en la generación de exportaciones. El saldo comercial permite observar la diferencia entre las ventas y las compras externas de bienes, pero no representa por sí solo la totalidad de los flujos de divisas del país.
Para evaluar la posición externa también deben considerarse los servicios, las rentas, los movimientos de capital, las reservas internacionales y las obligaciones financieras externas.
Consumo interno y riesgos para las empresas argentinas
Los programas de estabilización pueden modificar el comportamiento del consumo, los salarios reales y la actividad de las empresas. La reducción de determinados desequilibrios macroeconómicos puede coexistir con dificultades para los hogares y sectores productivos que dependen de la demanda interna.
Por eso, las empresas argentinas deben analizarse de acuerdo con su exposición al mercado local, su capacidad para trasladar costos a precios, su estructura de deuda y su acceso a divisas. Las compañías exportadoras pueden tener una exposición diferente a la de aquellas que dependen principalmente del consumo doméstico, pero tampoco están libres de riesgos.
Vaca Muerta, litio y ADR argentinos
La energía y la minería constituyen dos áreas relevantes para las perspectivas de inversión de Argentina. El desarrollo de Vaca Muerta puede contribuir a ampliar la producción de hidrocarburos y la capacidad exportadora del país. El litio, por su parte, está vinculado a la demanda internacional de minerales utilizados en baterías y almacenamiento energético.
Estas oportunidades dependen de la evolución de los precios internacionales, la infraestructura de transporte, la disponibilidad de financiación, los costos de producción y las condiciones regulatorias. Una expectativa favorable sobre un sector no garantiza resultados positivos para todas las compañías que operan en él.
En el mercado financiero, los ADR argentinos permiten acceder desde mercados internacionales a acciones de determinadas empresas del país. Antes de operar estos instrumentos es importante considerar la liquidez, los costos, el riesgo cambiario y la exposición a la situación económica local.
Chile y Perú: minería, materias primas y mercados financieros
Chile y Perú tienen una exposición importante a la minería y a los precios internacionales de los metales. El cobre es especialmente relevante para ambos países, mientras que el litio tiene un papel destacado en las perspectivas de Chile y otros minerales como el oro y el zinc son importantes para la estructura exportadora peruana.
Esta exposición puede generar oportunidades cuando aumenta la demanda global de materias primas. Al mismo tiempo, hace que sus economías sean sensibles a los ciclos internacionales, a la demanda de China y a las variaciones de los precios de los metales.
Chile: cobre, litio y un crecimiento revisado a la baja
Chile cuenta con una posición destacada en la producción mundial de cobre y litio. Estos recursos son relevantes para sectores como la construcción, la electrificación, las redes de energía y la fabricación de baterías.
El Banco Central de Chile recortó en su Informe de Política Monetaria (IPoM) de septiembre de 2026 su rango de crecimiento para el año a entre 0,25 % y 0,75 %, desde el 1,0 %–1,75 % de junio, por la débil demanda interna, el deterioro del mercado laboral y efectos climáticos. La CEPAL fue más allá en octubre y proyectó un 0,2 %. El 27 de octubre, el banco central mantuvo por unanimidad la Tasa de Política Monetaria en 4,5 %.
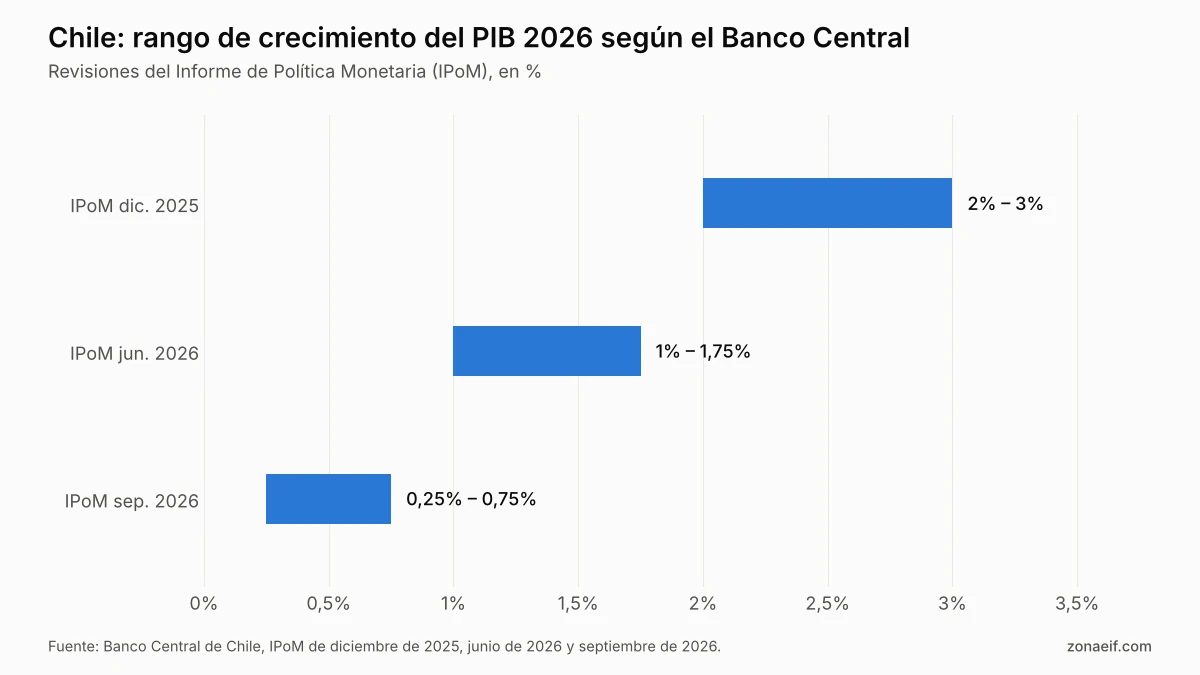
Fuente: elaboración propia con datos del Banco Central de Chile, Informes de Política Monetaria de diciembre de 2025, junio de 2026 y septiembre de 2026.
Para los inversionistas, el mercado chileno ofrece exposición a compañías mineras, empresas de servicios, infraestructura y energía. La evaluación de estas oportunidades debe incorporar los costos de producción, la inversión requerida, la regulación ambiental, la disponibilidad de agua y la evolución de la demanda internacional.
Perú: minería, estabilidad monetaria y riesgo político
Perú tiene una economía con una importante participación del sector minero en sus exportaciones. El cobre, el oro y el zinc forman parte de su estructura productiva y conectan el desempeño del país con la demanda internacional de materias primas. La CEPAL proyecta para Perú un crecimiento de 3,0 % en 2026, el más alto entre las seis economías de este análisis.
El Banco Central de Reserva del Perú (BCRP) mantuvo en octubre su tasa de referencia en 4,25 %, sin cambios en lo que va de 2026, pese a que la inflación interanual subió a 4,5 % en septiembre. La estabilidad de una moneda, sin embargo, no debe evaluarse únicamente a partir de su comportamiento histórico: también es necesario considerar inflación, reservas internacionales, tasas de interés y condiciones políticas.
El riesgo político, los conflictos sociales, los permisos, la infraestructura y la continuidad de los proyectos pueden afectar la producción minera y las decisiones de inversión. Por ello, una perspectiva favorable sobre los precios de los metales no elimina los riesgos específicos de cada empresa o proyecto.
Colombia: tasas de interés, riesgo fiscal y bonos TES
Colombia atraviesa una etapa en la que las decisiones fiscales y monetarias tienen una influencia importante sobre la percepción de riesgo de los inversionistas. La evolución de la deuda pública, el déficit fiscal, la inflación y las decisiones del Banco de la República son variables centrales para analizar el mercado de bonos, las acciones y el peso colombiano. La CEPAL proyecta para Colombia un crecimiento de 2,4 % en 2026.
El gobierno de Abelardo de la Espriella asumió funciones el 7 de agosto de 2026. Por tanto, el análisis debe centrarse en las primeras decisiones de su administración, sus propuestas económicas y la capacidad de convertirlas en medidas concretas.
Déficit fiscal y sostenibilidad de la deuda
La situación fiscal es uno de los principales factores que observan los mercados financieros colombianos. El déficit del Gobierno Nacional Central, las necesidades de financiación y la trayectoria de la deuda pública influyen en la percepción de riesgo soberano y en el costo al que el Estado puede obtener recursos.
Para interpretar las cifras fiscales es indispensable distinguir entre resultados observados, metas oficiales y escenarios alternativos de analistas. Una proyección del Marco Fiscal de Mediano Plazo no debe presentarse como un resultado definitivo, y una estimación privada no sustituye la senda oficial.
La capacidad del gobierno para controlar el gasto, aumentar los ingresos y cumplir las reglas fiscales puede afectar las expectativas de los inversionistas. También es necesario considerar el costo de los intereses, el crecimiento económico, la composición de la deuda y las condiciones de financiación.
Inflación y tasas del Banco de la República
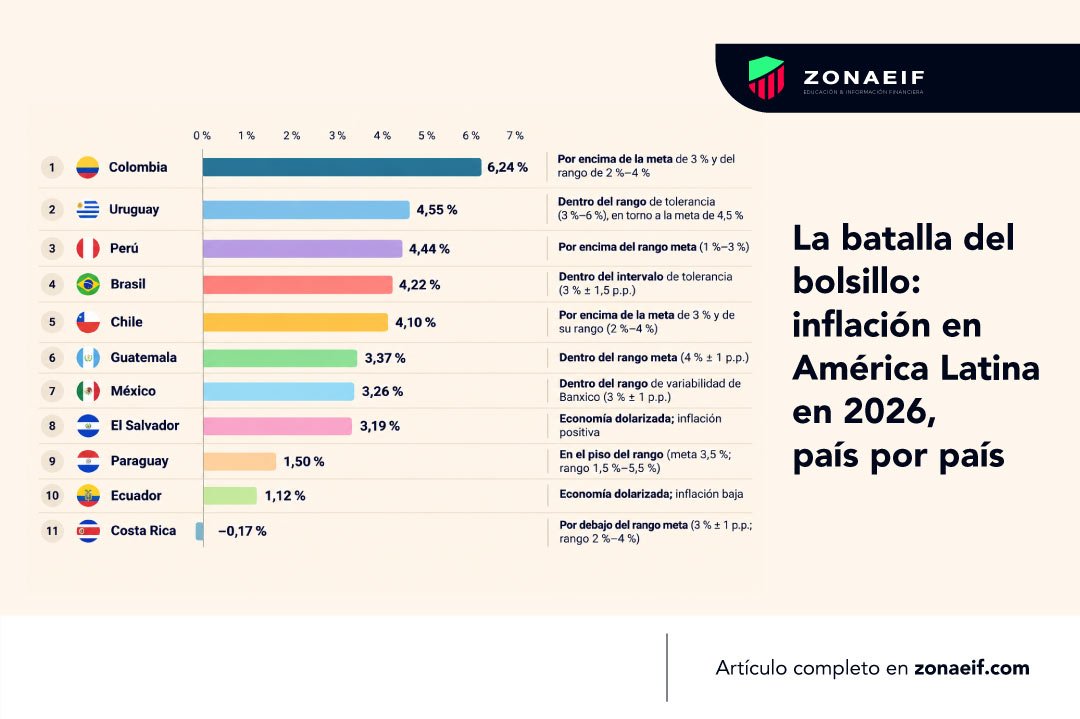
La inflación colombiana continúa siendo una variable determinante para la política monetaria. Según el DANE, la variación anual del índice de precios al consumidor llegó a 6,29 % en septiembre de 2026, frente al 6,24 % de agosto.
El Banco de la República subió su tasa de política monetaria en cuatro ocasiones durante 2026, desde el 9,25 % con que cerró 2025 hasta el 12,25 % en septiembre: un alza acumulada de 300 puntos básicos. El 30 de octubre la mantuvo en 12,25 %, en una decisión dividida: cuatro miembros de la Junta votaron por mantenerla y tres por subirla 25 puntos básicos.
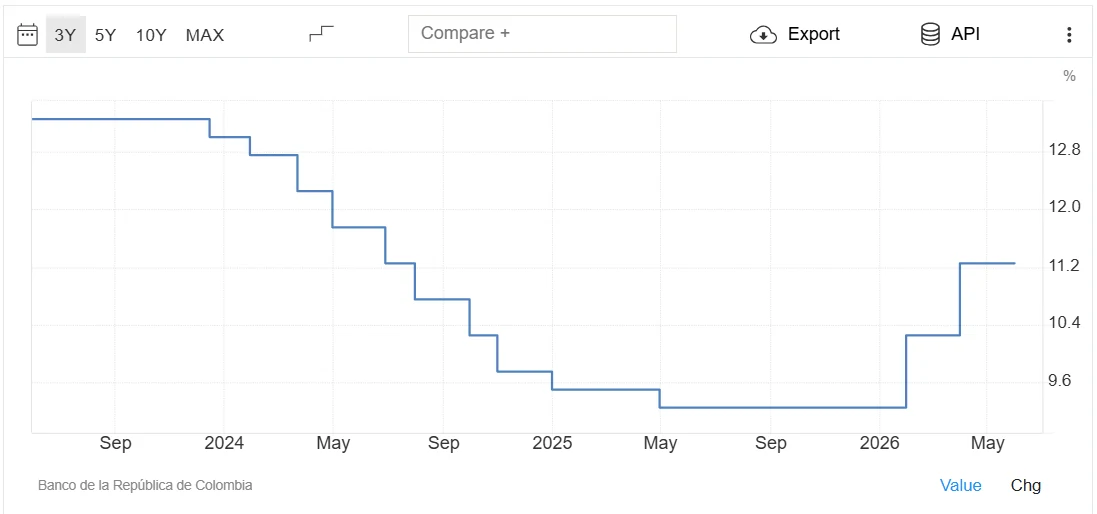
Fuente: elaboración propia con datos del Banco de la República, comunicados de la Junta Directiva (enero–octubre de 2026).
Para los mercados de renta fija, las tasas elevadas pueden representar rendimientos nominales atractivos en determinados títulos, pero la rentabilidad real depende de la inflación esperada, el plazo, el precio de compra y el riesgo de crédito. En los TES, también deben considerarse la duración y la sensibilidad del precio ante cambios en las tasas de interés.
Dólar, peso colombiano y mercado de acciones
El peso colombiano responde a una combinación de factores internos y externos. Entre ellos se encuentran los precios del petróleo, las tasas de interés internacionales, los flujos de inversión, las remesas, las expectativas fiscales y la percepción de riesgo del país.
Por esta razón, no es adecuado atribuir los movimientos del dólar a una sola variable. Incluso cuando los precios del petróleo suben, el peso puede depreciarse si aumentan la aversión al riesgo, las salidas de capital o las preocupaciones fiscales.
En el mercado accionario colombiano, los sectores financiero, energético, industrial y de servicios pueden reaccionar de manera distinta ante cambios en las tasas, el crecimiento y la regulación. La selección de activos requiere revisar los resultados de cada compañía, su liquidez bursátil, su endeudamiento y sus perspectivas de generación de caja.
Cómo comparar las oportunidades de inversión en América Latina
La comparación entre países debe partir de criterios comunes. El crecimiento económico, la inflación, las tasas de interés, el riesgo fiscal, la liquidez de los mercados y la exposición sectorial permiten construir una evaluación más completa que una clasificación basada únicamente en el tamaño de las economías.
Brasil ofrece un mercado amplio y exposición a banca, energía e infraestructura. México combina manufactura, comercio exterior y sensibilidad al ciclo económico de Estados Unidos. Argentina presenta oportunidades asociadas a energía y minería, pero con elevada volatilidad macroeconómica. Chile y Perú tienen una exposición importante a los metales, mientras que Colombia exige prestar especial atención a la situación fiscal, las tasas de interés y el mercado de deuda pública.
La elección del instrumento también cambia el análisis. Una acción representa una participación en una empresa; un bono implica exposición al riesgo de crédito y a los movimientos de las tasas; una divisa responde a factores monetarios y externos; y un contrato de futuros puede incorporar apalancamiento y obligaciones específicas.
Liquidez, costos y regulación del bróker
El acceso a los mercados internacionales requiere evaluar cuidadosamente al intermediario financiero. La regulación, la segregación de fondos, la transparencia de las comisiones, los spreads, la calidad de ejecución y los instrumentos disponibles son aspectos fundamentales.
También es necesario comprobar qué entidad jurídica presta el servicio, qué autoridad la supervisa y qué mecanismos de protección aplican al cliente. La presencia de una marca comercial en distintos países no significa que todas sus entidades tengan la misma regulación o las mismas condiciones.
Los productos apalancados, como determinados contratos por diferencia (CFD) y futuros, pueden amplificar tanto las ganancias como las pérdidas. Antes de utilizarlos, el inversionista debe comprender los requisitos de margen, los costos de financiación, las condiciones de liquidación y los riesgos de volatilidad.
Conclusiones: invertir en América Latina en 2026
América Latina reúne mercados con estructuras económicas, condiciones monetarias y perfiles de riesgo diferentes. Brasil y México destacan por el tamaño y la profundidad relativa de sus mercados; Argentina combina oportunidades exportadoras con una elevada volatilidad; Chile y Perú tienen una exposición relevante a la minería; y Colombia ofrece instrumentos de renta fija y acciones sensibles a la evolución fiscal y monetaria.
No existe una respuesta universal sobre cuál es el mejor país para invertir o hacer trading. La decisión depende del instrumento, el horizonte de inversión, la liquidez disponible y la capacidad de asumir pérdidas. Un mercado con tasas elevadas puede resultar atractivo para determinados inversionistas, pero también reflejar mayores riesgos macroeconómicos.
Para analizar la región durante 2026, conviene seguir de manera periódica las decisiones de los bancos centrales, los datos de inflación, las proyecciones de crecimiento, los resultados fiscales y la evolución de los sectores exportadores. También es fundamental distinguir entre cifras observadas y expectativas, porque una proyección puede cambiar a medida que se publica nueva información.
El uso de un bróker regulado y la comparación de costos y condiciones operativas complementan el análisis del mercado, pero no eliminan el riesgo de inversión. La mejor estrategia es aquella que relaciona los datos económicos con los objetivos y el perfil de riesgo de cada participante.
Fuentes y referencias
- CEPAL (20 de agosto de 2026). Estudio Económico de América Latina y el Caribe 2026. Proyecciones por país en Bloomberg Línea.
- CEPAL (22 de octubre de 2026). Actualización de proyecciones de crecimiento para América Latina y el Caribe. Cifras por país en Portafolio y Pauta.
- Banco Mundial (octubre de 2026). Actualización de proyecciones para América Latina y el Caribe. Reseña en Por Esto.
- Banco Central do Brasil (4 de noviembre de 2026). Copom maintains the Selic rate at 13.75% p.a. (282.ª reunión). bcb.gov.br.
- Banco Central do Brasil (16 de septiembre de 2026). Comunicado de la 281.ª reunión del Copom. Reseña en Atlas Público.
- Banco de México (24 de septiembre de 2026). Anuncio de política monetaria. Reseña en Uno TV.
- Banco Central de Chile (9 de septiembre de 2026). Informe de Política Monetaria, septiembre 2026. Reseña en El Desconcierto.
- Banco Central de Chile (27 de octubre de 2026). Comunicado de la Reunión de Política Monetaria. Reseña en Rankia Chile.
- Banco Central de Reserva del Perú (octubre de 2026). Programa Monetario de octubre de 2026. bcrp.gob.pe; reseña en Gestión.
- Departamento Administrativo Nacional de Estadística (DANE) (7 de octubre de 2026). Índice de Precios al Consumidor, septiembre de 2026. Reseña en Portafolio.
- Banco de la República (31 de marzo de 2026). Comunicado: alza de 100 pb a 11,25 %. Análisis de BBVA Research.
- Banco de la República (30 de octubre de 2026). Decisión de mantener la tasa en 12,25 %. Reseña en Portafolio.
- Ministerio de Hacienda y Crédito Público de Colombia (2026). Marco Fiscal de Mediano Plazo 2026.
Nota metodológica: este artículo combina datos observados y proyecciones publicados durante 2026, actualizados al 6 de noviembre de 2026. Las cifras deben interpretarse según su fecha de referencia y organismo de origen. Las gráficas son de elaboración propia con los datos citados. Las perspectivas sectoriales no constituyen recomendaciones personalizadas de inversión ni garantizan resultados.
Escrito por nuestro Consultor aliado de ZonaEIF.com:
Juan Camilo Quintana Barreneche – Consultor en Finanzas Personales y Mercado
LinkedIn: https://www.linkedin.com/in/juan-camilo-quintana-b/
En Zona EIF analizamos continuamente la infraestructura financiera que conecta a los inversionistas latinoamericanos con los mercados globales. Más allá de comparar brokers, evaluamos la eficiencia, seguridad y evolución de los métodos de depósitos y retiros, identificando las tendencias que están transformando la experiencia de inversión en la región. Este análisis refleja la interpretación y las conclusiones de nuestro equipo editorial a partir de fuentes especializadas y de la observación del comportamiento del mercado.