Ir al contenido
Pagos digitales en América Latina: ranking 2026
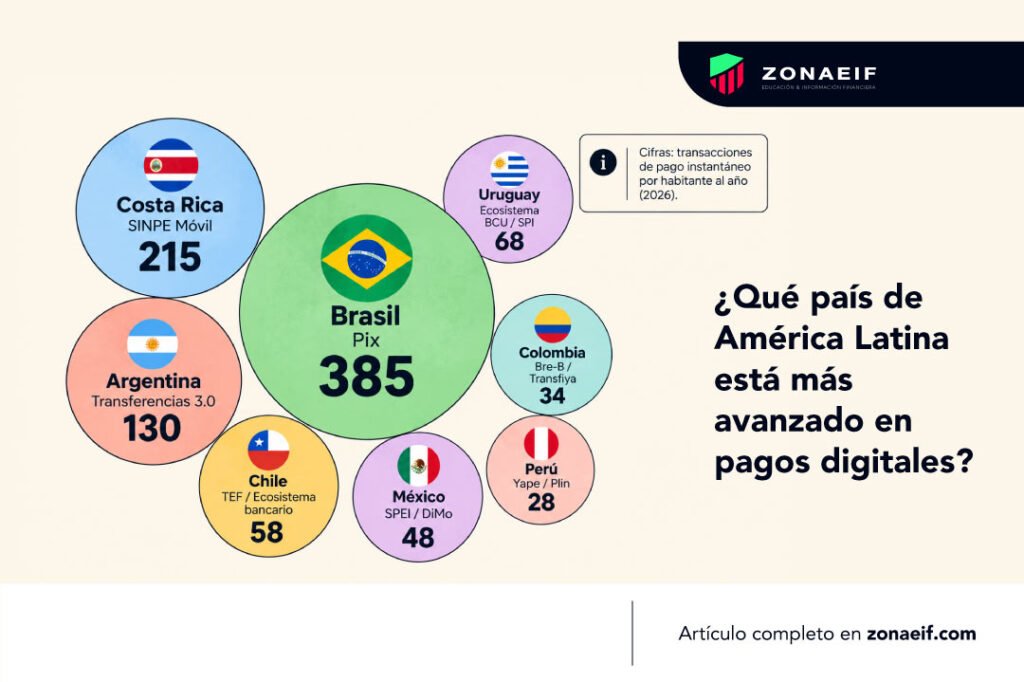
Los pagos digitales en América Latina avanzan a diferentes velocidades. Este ranking de 2026 compara las transacciones instantáneas por habitante en ocho países y analiza el papel de sistemas como Pix, SINPE Móvil, SPEI y Bre-B en la transformación de los pagos cotidianos. ¿Qué país lidera los pagos digitales en América Latina? La revolución silenciosa del dinero digital en América Latina ha pasado de ser una economía fuertemente dependiente del dinero físico a convertirse en uno de los laboratorios de innovación financiera más dinámicos del mundo. El fenómeno de Pix en Brasil, SINPE Móvil en Costa Rica y la reciente llegada de Bre-B a Colombia están redefiniendo el uso del dinero en la región. Sin embargo, la velocidad de esta transformación es profundamente desigual entre países, creando una brecha digital marcada por la madurez de sus infraestructuras y la regulación de sus bancos centrales. Nota al pie del gráfico: Elaboración propia con datos actualizados al tercer trimestre de 2026 de los reportes oficiales de sistemas de pago minorista y resúmenes estadísticos de los Bancos Centrales (BCB, BCCR, BCRA, BCU, BCCh, Banxico, Banco de la República de Colombia y BCRP) Para entender la magnitud de esta asimetría reflejada en los datos, no basta con mirar el volumen total de dinero movilizado, sino la frecuencia con la que un ciudadano integrado a la economía utiliza estas herramientas en su día a día. Al medir el promedio de transferencias e impulsos monetarios inmediatos en tiempo real realizados por persona, se evidencia un mapa regional con velocidades radicalmente distintas que explican el comportamiento de cada mercado. Brasil y Pix: el liderazgo de los pagos instantáneos Liderado por el Banco Central do Brasil, Pix se convirtió en un estándar cultural. La clave de su escala masiva radicó en tres factores Hoy en Brasil se registran cerca de 385 transacciones por persona al año, desplazando al efectivo y a las tarjetas de débito en las compras cotidianas. Costa Rica y Uruguay: avances en pagos digitales SINPE Móvil en Costa Rica es el segundo gran referente regional (215 transacciones por habitante). Por su parte, Uruguay se posiciona sólidamente en el Top 4 regional (68 transacciones por habitante) gracias a una alta tasa de bancarización y al impulso de las transferencias instantáneas reguladas por el Banco Central del Uruguay (BCU). Argentina y Perú: el papel de las billeteras digitales En Perú, el fenómeno de Yape y Plin nació desde el sector privado para digitalizar al comercio informal, alcanzando la interoperabilidad total por mandato del regulador (28 transacciones por habitante), mientras que Argentina (130 transacciones) escala impulsada por la adopción masiva de billeteras interoperables. Colombia y México: el reto de los pagos interoperables Pese a contar con sistemas pioneros como SPEI en México o Transfiya en Colombia, la fragmentación entre aplicaciones privadas limitó la frecuencia de uso diario (34 a 48 transacciones por persona). Con la implementación de Bre-B, el Banco de la República busca replicar la arquitectura interoperable de Pix para unificar los pagos inmediatos en Colombia bajo una sola red. Pagos digitales frente al uso del efectivo en América Latina A pesar del auge tecnológico, América Latina sigue siendo una economía adicta al efectivo. El dinero físico no compite contra las billeteras digitales por velocidad o conveniencia; compite por razones culturales, estructurales y fiscales profundamente arraigadas en la informalidad de la región. Bre-B en Colombia: el desafío de los pagos inmediatos En Colombia, el efectivo sigue concentrando cerca del 70% de las transacciones cotidianas. La llegada de Bre-B busca romper esta inercia atacando el principal dolor de los microcomercios: el costo y la fragmentación. Al unificar los códigos QR comerciales de forma gratuita y obligatoria, el Banco de la República elimina las fronteras entre plataformas como Nequi y DaviPlata. El reto ya no es tecnológico, sino cultural: convencer al tendero de barrio de que un pago digital es tan inmediato y confiable como un billete físico en su mano. ¿Por qué sigue dominando el efectivo en América Latina? El panorama colombiano se replica con matices a lo largo de todo el continente: Conclusiones del ranking de pagos digitales en América Latina Referencias Escrito por nuestro Consultor aliado de ZonaEIF.com: Juan Camilo Quintana Barreneche – Consultor en Finanzas Personales y Mercado LinkedIn: https://www.linkedin.com/in/juan-camilo-quintana-b/ En Zona EIF analizamos continuamente la infraestructura financiera que conecta a los inversionistas latinoamericanos con los mercados globales. Más allá de comparar brokers, evaluamos la eficiencia, seguridad y evolución de los métodos de depósitos y retiros, identificando las tendencias que están transformando la experiencia de inversión en la región. Este análisis refleja la interpretación y las conclusiones de nuestro equipo editorial a partir de fuentes especializadas y de la observación del comportamiento del mercado.