Mercados Financieros

Índice Big Mac en América Latina y valoración de las monedas frente al dólar

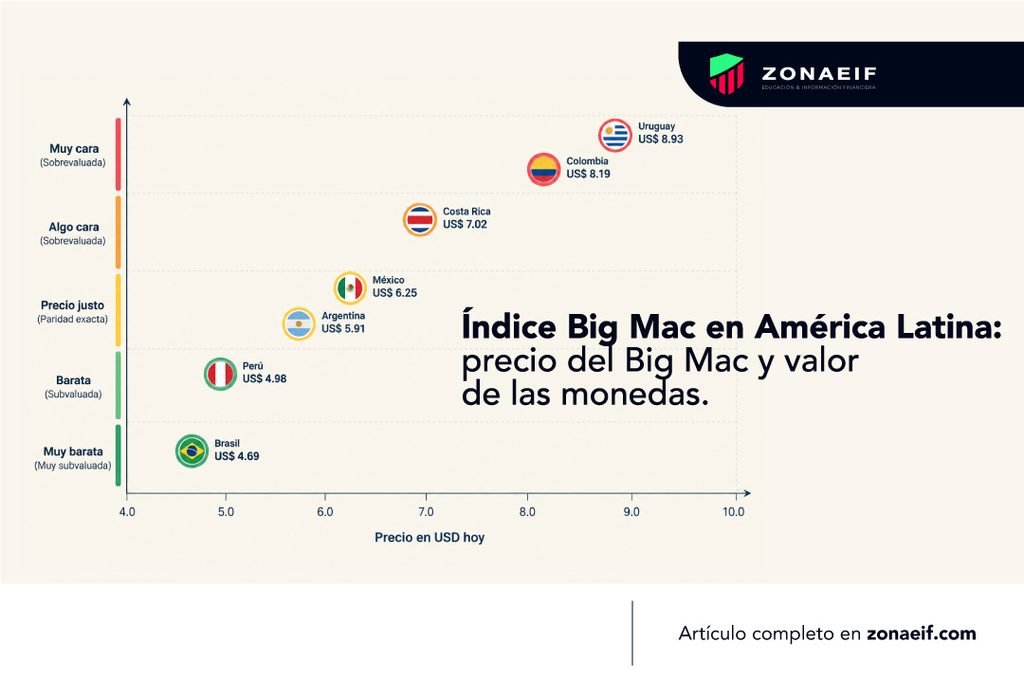
Índice Big Mac en América Latina: precio del Big Mac y valor de las monedas

El Índice Big Mac en América Latina permite analizar qué tan caras o baratas son las monedas de la región frente al dólar estadounidense. A través del precio de una misma hamburguesa, este indicador basado en la Paridad del Poder Adquisitivo (PPA) revela importantes diferencias entre las economías latinoamericanas y ayuda a identificar monedas sobrevaluadas y subvaluadas. ¿Qué es el Índice Big Mac y qué mide? Creado por la revista The Economist en 1986, el Índice Big Mac se basa en la teoría de la Paridad del Poder Adquisitivo (PPA). Su concepto es sencillo: una misma hamburguesa que representa una cesta uniforme de ingredientes, mano de obra y costos operativos globales debería costar lo mismo en cualquier parte del mundo si los tipos de cambio estuvieran en equilibrio perfecto. Nota: El precio de referencia del Big Mac en Estados Unidos al corte de septiembre de 2026 se ubica en US$ 6,22. Elaboración propia basada en la metodología del Índice Big Mac de The Economist, con precios al consumidor actualizados y tipos de cambio oficiales Al convertir el costo local del Big Mac a dólares con el tipo de cambio, el índice permite identificar qué divisas latinoamericanas están sobrevaluadas o subvaluadas frente al dólar estadounidense. En la región, esto revela brechas extremas: mientras que en monedas fuertes como el peso uruguayo o el peso colombiano el producto es considerablemente más caro que en su país de origen, en mercados como el peruano o el brasileño el dólar ofrece un rendimiento mucho mayor, situando sus hamburguesas como las más baratas del continente. 1. Las monedas más caras de América Latina: Uruguay y Colombia Uruguay: el Big Mac más caro de Latinoamérica Uruguay se consolida en la cima como el país estructuralmente más costoso de América Latina (US$ 8,93). Este fenómeno responde a una economía uruguaya indexada a altos costos operativos, una pesada carga impositiva y un peso uruguayo fuertemente apreciado frente al dólar (The Economist, 2026). Colombia: un peso fortalecido frente al dólar La gran sorpresa regional la da Colombia (US$ 8,19). El peso colombiano ha experimentado un rally de fortalecimiento en los últimos meses, desplazando a Costa Rica del segundo puesto global en la región. Lo que antes era un destino económico para los extranjeros se ha transformado en una de las plazas turísticas y de consumo más caras medidas en dólares (The Economist Data Team, 2026). 2. Costa Rica, México y Argentina: cerca de la paridad cambiaria Costa Rica: una moneda sobrevaluada frente al dólar Costa Rica (US$ 7,02) se mantiene por encima de la línea de flotación de los EE. UU., impulsada por la firmeza histórica que ha venido mostrando el colón costarricense. México con el precio del Big Mac que se acerca a la paridad y Argentina con una subvaluación leve según el índice. Por su parte, México (US$ 6,25) y Argentina (US$ 5,91) representan el punto de equilibrio o precio justo de la región. El peso mexicano cotiza prácticamente en una paridad (+1,0%) respecto al valor de referencia estadounidense de US$ 6,22. Argentina, utilizando su tipo de cambio oficial, ha logrado estabilizar la brecha que arrastraba en años anteriores, mostrando ahora una subvaluación leve de apenas el 5% (Big Mac Index App, 2026). Perú y Brasil: dónde el dólar rinde más en América Latina Perú: una moneda subvaluada frente al dólar En el extremo opuesto del ranking encontramos los verdaderos descuentos cambiarios para los bolsillos internacionales. Perú (US$ 4,98) y Brasil (US$ 4,69) cierran la tabla con monedas técnicamente subvaluadas. El sol peruano y el real brasileño ofrecen un descuento de entre el 20% y el 24% en comparación con los precios de EE. UU. Brasil: el Big Mac más barato de la muestra Para Brasil, esto posiciona a su gigante económico como un mercado sumamente competitivo para la inversión y el turismo receptivo, aunque para los ciudadanos locales refleja el reto persistente de recuperar poder adquisitivo a escala internacional. ¿Qué significa el Índice Big Mac en América Latina para los inversores? Para analistas económicos e inversores, el Índice Big Mac funciona como una métrica alternativa e intuitiva para evaluar la competitividad cambiaria real de una nación (Big Mac Index App, 2026). Las desviaciones que muestra el ranking tienen un impacto directo en las estrategias de negocio: Conclusiones: ¿qué nos dice el Índice Big Mac sobre Latinoamérica Referencias Escrito por nuestro Constultor aliado de ZonaEIF.com: Juan Camilo Quintana Barreneche – Consultor en Finanzas Personales y Mercado LinkedIn: https://www.linkedin.com/in/juan-camilo-quintana-b/ En Zona EIF analizamos continuamente la infraestructura financiera que conecta a los inversionistas latinoamericanos con los mercados globales. Más allá de comparar brokers, evaluamos la eficiencia, seguridad y evolución de los métodos de depósitos y retiros, identificando las tendencias que están transformando la experiencia de inversión en la región. Este análisis refleja la interpretación y las conclusiones de nuestro equipo editorial a partir de fuentes especializadas y de la observación del comportamiento del mercado.

Índice Big Mac en América Latina: precio del Big Mac y valor de las monedas Read More »
Las exportaciones de petróleo en América Latina

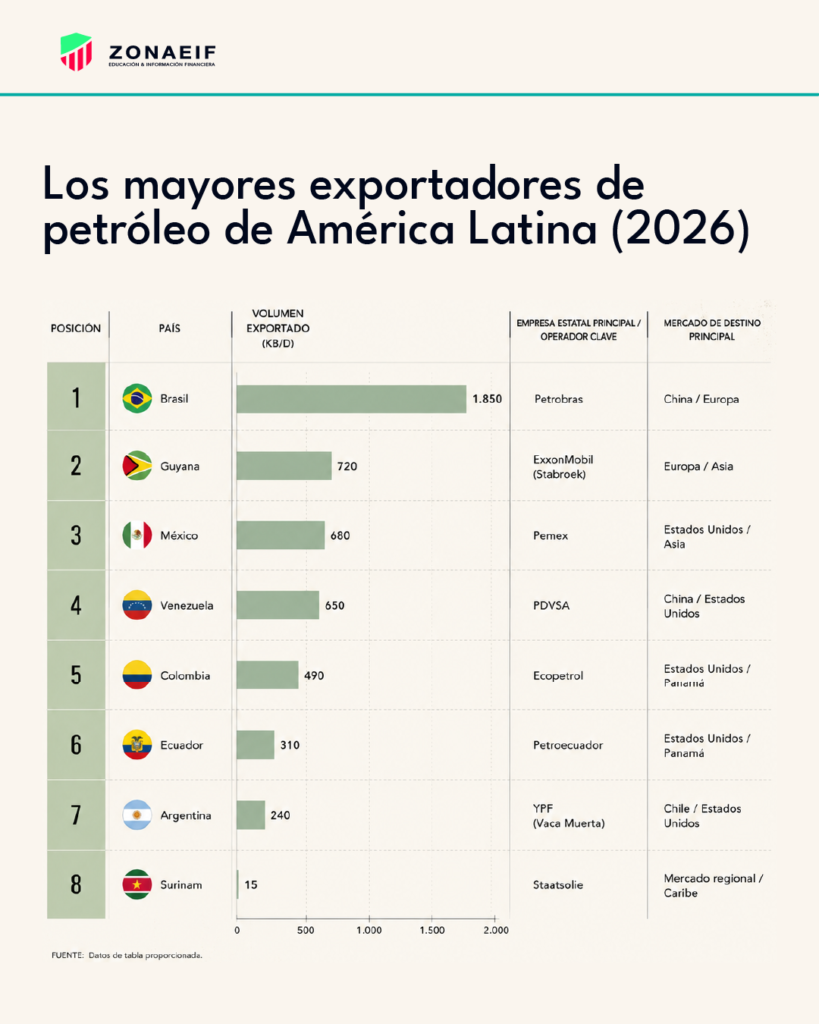
¿Cómo se distribuyen las exportaciones de petróleo en América Latina?

Las exportaciones de petróleo en América Latina muestran un mapa energético diferente al de la producción. Países como Brasil, Guyana, México y Venezuela destinan importantes volúmenes de crudo a los mercados internacionales, mientras que el consumo interno y la capacidad de refinación influyen en cuánto petróleo puede exportar cada país. Nota: Elaboración propia basada en los reportes de flujos de carga marítima del IEA Oil Market Report, las hojas de balance nacional de la U.S. Energy Information Administration (EIA STEO), y los consolidados de balanza comercial energética de la OLADE (2026). El ranking de los mayores exportadores de crudo de la región revela una clara reconfiguración en el mapa energético hemisférico. La acelerada expansión offshore en la cuenca del Atlántico y el desarrollo de recursos no convencionales están desplazando la hegemonía tradicional de los productores históricos. En conjunto, los principales exportadores de la región envían diariamente más de 4,9 millones de barriles de crudo a los mercados globales (IEA / EIA). Análisis por dinámicas de exportación las exportaciones de petróleo en América Latina 1. El liderazgo consolidado de Brasil y la irrupción de Guyana El Atlántico Sur ha tomado el control del mercado. Brasil encabeza con claridad la lista regional, exportando un promedio de 1,85 millones de barriles diarios (IEA / Petrobras). La constante entrada en operación de unidades flotantes de producción, almacenamiento y descarga (FPSO) en los yacimientos del Pré-sal ha consolidado al país como el principal abastecedor latinoamericano hacia las refinerías de China y Europa. Por su parte, el caso más disruptivo en la cuenca atlántica es Guyana, que ya se posiciona en el segundo lugar regional con exportaciones cercanas a los 720 kb/d (EIA / ExxonMobil). Al no contar con capacidad de refinación interna, la totalidad del crudo liviano extraído en el bloque offshore Stabroek se destina al comercio exterior. Esto convierte a la pequeña nación en el exportador de mayor crecimiento per cápita del planeta. 2. Los exportadores tradicionales en fase de transición México ocupa la tercera posición con envíos que promedian los 680 kb/d (EIA / Pemex). No obstante, la estrategia orientada a la soberanía energética y el procesamiento interno en refinerías locales ha reducido paulatinamente su saldo exportable hacia la costa del Golfo en EE. UU. Por su parte, Venezuela registra exportaciones de aproximadamente 650 kb/d (IEA / PDVSA). A pesar de albergar las mayores reservas probadas del mundo, las limitaciones operativas en su infraestructura de mejoramiento de crudo pesado mantienen sus envíos concentrados en acuerdos bilaterales y licencias específicas. En la región andina, Colombia (490 kb/d, Ecopetrol) y Ecuador (310 kb/d, Petroecuador) sostienen su balanza comercial externa mediante el envío de crudos pesados y medianos a refinerías del Pacífico y del Golfo de México (EIA). 3. El impulso no convencional en el Cono Sur Argentina escala hasta la séptima posición con exportaciones de 240 kb/d (EIA / YPF). El vertiginoso incremento en la productividad de la formación no convencional de Vaca Muerta, sumado a la habilitación de oleoductos transandinos hacia Chile y terminales atlánticas, le ha permitido consolidar un superávit exportador sostenido de petróleo liviano. Para los analistas financieros y del sector de commodities, el mapa exportador de América Latina muestra que el eje de gravedad energético regional se ha desplazado firmemente hacia el Atlántico Sur. El monitoreo de estos flujos marítimos resulta vital para medir los diferenciales de precio entre el crudo referente internacional (WTI) y las mezclas clave de la región. Este cálculo se basa en petróleos como el Lula brasileño (un crudo intermedio, dulce y de alta calidad que compite directamente en mercados globales) y el Vasconia colombiano (una mezcla intermedia y ácida que se vende típicamente con un descuento respecto al WTI). Asimismo, rastrear estos embarques permite anticipar la cobertura del suministro global y evaluar la capacidad de Sudamérica para actuar como un “escudo energético” ante las crecientes tensiones geopolíticas y los bloqueos en el Medio Oriente. (Reuters & S&P Global Commodity Insights) Puntos Importantes: Referencias Agencia Internacional de Energía (IEA). (2026). Oil Market Report — Supply, Demand, and Trade Balances. International Energy Agency. https://www.iea.org/reports/oil-market-report S&P Global Commodity Insights. (2026, 6 de febrero). Ecuadorian heavy crude differential hits record low amid Venezuela competition. S&P Global Platts. https://www.spglobal.com/energy/en/news-research/latest-news/crude-oil/020626-ecuadorian-heavy-crude-differential-hits-record-low-amid-venezuela-competition Agencia Nacional de Hidrocarburos (ANH) & Ecopetrol S.A. (2026). Form 20-F Annual Report (Item 4: Operational Disclosures & International Sales) & Informe de Producción Fiscalizada. U.S. Securities and Exchange Commission (SEC) / ANH Colombia. https://www.sec.gov / https://www.anh.gov.co Departamento Administrativo Nacional de Estadística (DANE). (2026). Boletín Técnico de Comercio Exterior Exportaciones de Petróleo Crudo y Derivados. DANE Colombia. https://www.dane.gov.co Agencia Nacional de Hidrocarburos (ANH) & Ecopetrol S.A. (2026). Form 20-F Annual Report (Operational and Export Balance). U.S. Securities and Exchange Commission (SEC). https://www.sec.gov EP Petroecuador & Banco Central del Ecuador. (2026). Reporte Mensual de Comercialización Internacional y Estadísticas del Sector Petrolero. EP Petroecuador. https://www.eppetroecuador.ec Ministry of Natural Resources of Guyana & ExxonMobil. (2026). Stabroek Block Production and Export Disclosures. Government of Guyana. https://nre.gov.gy Organización Latinoamericana de Energía (OLADE). (2026). Reporte de Producción y Comercio Exterior de Hidrocarburos en América Latina y el Caribe. OLADE. https://www.olade.org Organización de Países Exportadores de Petróleo (OPEP). (2026). Monthly Oil Market Report (MOMR) — Section: Crude Oil Trade. OPEC Secretariat. https://www.opec.org Petróleos Mexicanos (Pemex). (2026). Reporte de Resultados Operativos y Estadísticas de Comercio Exterior (PMI Comercio Internacional). Pemex Relación con Inversionistas. https://www.pemex.com/ri Petróleo Brasileiro S.A. (Petrobras). (2026). Reporte de Producción y Ventas del Comercio Exterior. B3 / Investor Relations. https://www.investidorpetrobras.com.br Secretaría de Energía de la República Argentina & YPF S.A. (2026). Balance Energético Nacional — Tableros de Producción y Despachos de Vaca Muerta. Secretaría de Energía. https://www.argentina.gob.ar/economia/energia Staatsolie Maatschappij Suriname N.V. (2026). Annual Report — Production and Regional Offtake. Staatsolie Suriname. https://www.staatsolie.com U.S. Energy Information Administration (EIA). (2026). International Energy Statistics and Short-Term Energy Outlook (STEO). U.S. Department of Energy. https://www.eia.gov Maguire, G. (2026, 3 de junio). South America’s stealthy ascent to key crude oil swing supplier. Reuters. https://www.reuters.com/commentary/reuters-open-interest/south-americas-stealthy-ascent-key-crude-oil-swing-supplier-2026-06-03/ Escrito por nuestro Constultor aliado de ZonaEIF.com: Juan Camilo Quintana Barreneche – Consultor en Finanzas Personales y Mercado LinkedIn: https://www.linkedin.com/in/juan-camilo-quintana-b/ ZonaEIF.com

¿Cómo se distribuyen las exportaciones de petróleo en América Latina? Read More »

Red global de pagos para depósitos y retiros en brokers internacionales desde Latinoamérica mediante transferencias bancarias, billeteras digitales y criptomonedas.

Depósitos y Retiros en Brokers de Latinoamérica: Métodos, Tiempos y Comisiones

Cómo han evolucionado los depósitos y retiros en brokers de Latinoamérica Los depósitos y retiros en brokers de Latinoamérica han evolucionado drásticamente en los últimos años gracias al desarrollo de nuevas soluciones de pago. La rapidez en las operaciones dentro de las plataformas de inversión y trading ha mejorado con la llegada de los Proveedores de Servicios de Pago (PSPs) globales, que han identificado el crecimiento y el potencial de la región, desarrollando soluciones adaptadas a las necesidades bancarias de cada país (Banco Mundial – Payment Systems). Hoy en día, con excepción de las transferencias internacionales tradicionales, la mayoría de los depósitos se procesan de forma inmediata, mientras que los retiros suelen demorar entre 1 y 3 días hábiles, dependiendo de los procesos de verificación de cada plataforma BIS + FMI + Banco Mundial – Exploring Multilateral Platforms for Cross-Border Payments. Los principales métodos de depósito y retiro en América Latina Empresas procesadoras como PayRetailers, especializadas en conectar firmas globales con mercados emergentes de América Latina, ofrecen una amplia variedad de opciones locales: Destaca también la gestión de PagSmile, un PSP de origen brasileño que permite a comercios y brókers internacionales operar en países como Brasil, Colombia, México y Chile, ofreciendo métodos de pago nativos como: Cómo funcionan los depósitos y retiros en un broker Actualmente, la mayoría de las plataformas de trading ofrecen depósitos y retiros mediante tarjetas de crédito/débito, e-wallets globales (como Skrill o Neteller) y criptoactivos (principalmente USDT). La velocidad de acreditación varía según el canal seleccionado: Depósitos y retiros con criptomonedas y USDT El uso de billeteras virtuales (crypto wallets) y monedas estables (stablecoins) para financiar cuentas de trading ha experimentado un crecimiento exponencial. Latinoamérica se ha consolidado como un referente global en adopción de criptoactivos, registrando un ritmo de crecimiento en usuarios de cerca del 18% anual (hasta tres veces superior al de Estados Unidos) y volúmenes transaccionados que superan los $730.000 millones de dólares (fuente www.crypto-finance.com). ¿Por qué las criptomonedas están creciendo entre los traders? La gran mayoría de los brokers internacionales han adaptado sus pasarelas de pago para integrar directamente wallets descentralizadas y procesadores de pago cripto. Esto ha democratizado el acceso al trading bursátil, de divisas y derivados para millones de pequeños e intermediarios inversores en toda América Latina (Banco Mundial). Referencias: En Zona EIF analizamos continuamente la infraestructura financiera que conecta a los inversionistas latinoamericanos con los mercados globales. Más allá de comparar brokers, evaluamos la eficiencia, seguridad y evolución de los métodos de depósitos y retiros, identificando las tendencias que están transformando la experiencia de inversión en la región. Este análisis refleja la interpretación y las conclusiones de nuestro equipo editorial a partir de fuentes especializadas y de la observación del comportamiento del mercado.

Depósitos y Retiros en Brokers de Latinoamérica: Métodos, Tiempos y Comisiones Read More »

Bolsa colombiana con acciones subvaloradas, gráficos bursátiles y análisis del índice MSCI Colcap en 2026.

¿Está Barata la Bolsa Colombiana? El Mercado que Podría Estar Descontando Demasiado Riesgo

La bolsa colombiana atraviesa un momento decisivo desde el punto de vista político y económico. El panorama del país dio un vuelco el 21 de junio de 2026 tras una de las votaciones más apretadas en la historia reciente colombiana (Registraduría Nacional del Estado Civil). La victoria de Abelardo De la Espriella en la segunda vuelta presidencial, con un 49,66% de los votos frente al 48,70% de Iván Cepeda, cambió de inmediato las expectativas de los inversionistas, analistas y empresarios de todos los sectores productivos (Registraduría Nacional del Estado Civil). La diferencia de apenas 250.830 votos sobre un total de 25,7 millones de sufragios emitidos refleja un país políticamente dividido, pero con una alta participación ciudadana que alcanzó el 63,60% (Registraduría Nacional del Estado Civil). El nuevo mandato trae una agenda económica de corte marcadamente promercado, enfocada en abrir con fuerza el sector de hidrocarburos, mantener una estricta disciplina fiscal y desregular el sector privado, relevando al gobierno saliente el próximo 7 de agosto (Registraduría Nacional del Estado Civil). La reacción de los mercados no se hizo esperar al día siguiente, el 22 de junio. El mercado del dólar tuvo una jornada con mucho movimiento: la moneda bajó con fuerza hasta tocar un mínimo diario de $3.406,14 y cerró con una Tasa Representativa del Mercado (TRM) oficial de $3.459,53 (SET-ICAP / Banco de la República). Con esto, el peso colombiano se valorizó más de un 7,2% entre mayo y junio de 2026, convirtiéndose en una de las monedas con mejor desempeño frente al dólar en el mundo. Al mismo tiempo, los bonos de deuda pública (TES) que emite el gobierno subieron de precio, especialmente los que se vencen en los años 2045 y 2061 (Bolsa de Valores de Colombia). Por su parte, el indicador de riesgo país —que mide qué tan seguro es invertir en Colombia usando seguros financieros llamados CDS bajó 13,80 puntos en un solo día. El riesgo país pasó de 152,97 puntos el viernes antes de las elecciones a 139,16 puntos el lunes. Esta es una caída de casi el 64% frente al pico más alto registrado en el año 2022 (Diario La República). Esta mejora refleja un alivio inmediato para los bonos del país, cuya deuda está calificada internacionalmente en la categoría BB- según plataformas financieras especializadas (Trading Economics). Figura 1. Desempeño acumulado de las monedas de América Latina frente al dólar en 2026. Nota: Esta gráfica fue elaborada a partir de las herramientas interactivas de Latinometrics. Los datos provienen de fuentes independientes de mercado que rastrean el porcentaje de cambio diario de las monedas frente al dólar estadounidense. La imagen nos muestra cómo el peso colombiano se separó positivamente de las demás monedas de la región, convirtiéndose en la divisa que más valor ganó frente al dólar en América Latina durante el periodo electoral. Mientras monedas como el real brasileño o el peso mexicano perdieron terreno en lo que va del año, la línea de Colombia refleja una fuerte caída del dólar hasta los $3.449 el 22 de junio, lo que demuestra un aumento inmediato en la confianza de los inversionistas internacionales hacia el país. En el mercado de acciones, la Bolsa de Valores de Colombia tuvo un inicio de jornada con alzas importantes. El índice de referencia, el MSCI Colcap, subió un +4,0% en los primeros minutos de la mañana, tocando un máximo de 2.502,96 puntos (Bolsa de Valores de Colombia). Sin embargo, a lo largo del día la tendencia cambió y el índice cerró la sesión con una caída del -2,92%, ubicándose en los 2.412,84 puntos (Bolsa de Valores de Colombia). Esta baja no refleja desconfianza en el país, sino que responde a una regla común en las finanzas: “comprar con el rumor y vender con la noticia”. Como las acciones locales ya acumulaban una subida del +18% durante el último mes de campaña electoral, muchos fondos de inversión y comisionistas de bolsa vendieron parte de sus títulos para asegurar las ganancias que ya habían acumulado (Bolsa de Valores de Colombia). A pesar de este movimiento del lunes, el balance general de las acciones colombianas sigue siendo positivo. El MSCI Colcap acumula un rendimiento del +16,68% en lo que va de 2026 frente al cierre de diciembre del año pasado, y registra un crecimiento del +47,88% si se compara con los puntos más bajos que tocó el año anterior (Bolsa de Valores de Colombia). Con este panorama de recuperación, la pregunta clave para cualquier inversionista es si la Bolsa de Colombia está barata o cara en la actualidad. Para responder esto con seriedad, es necesario revisar los múltiplos financieros del mercado y compararlos con lo que ocurre en otros países de América Latina (MSCI Inc. / SET-ICAP). Figura 2. Evolución del índice MSCI Colcap en lo que va de 2026 (YTD). Nota. Esta gráfica muestra el comportamiento del principal índice de la Bolsa de Valores de Colombia desde el 1 de enero hasta finales de junio de 2026. El gráfico anterior nos muestra cómo la bolsa pasó de 2.068 puntos al inicio de enero a superar los 2.500 puntos en su nivel máximo de mayo. Aunque el punto verde del final refleja la caída de la última jornada debido a la toma de ganancias, el índice se sostiene en los 2.413,14 puntos con un rendimiento acumulado del +16,68% en el año. Con esta tendencia de recuperación, la pregunta clave es si las acciones colombianas están baratas o caras. Para responder con claridad, la clave no está en el precio actual del índice, sino en analizar sus múltiplos financieros frente a los de otros mercados de América Latina (MSCI Inc. / SET-ICAP). ¿Por qué la bolsa colombiana parece estar subvalorada? Para determinar con rigor si las acciones de la Bolsa de Valores de Colombia  están baratas o caras, los analistas financieros miran más allá del precio diario del índice y evalúan tres indicadores clave frente al resto de los mercados de América Latina. Cómo interpretar el múltiplo P/E en las acciones colombianas Este

¿Está Barata la Bolsa Colombiana? El Mercado que Podría Estar Descontando Demasiado Riesgo Read More »

Renta Fija vs. Renta Variable: Guía Completa para Invertir en América Latina

Comenzar a invertir es crucial para proteger nuestro dinero de la inflación y construir un patrimonio. El mercado financiero ofrece dos caminos principales según el perfil de riesgo y los objetivos de cada persona: la renta fija y la renta variable. Hoy en día, América Latina se posiciona como un escenario estratégico, lleno de tasas atractivas y empresas en crecimiento que abren nuevas ventanas de oportunidad. Comprender estos instrumentos, sus reglas y cómo operan sus retornos es el paso definitivo para estructurar un portafolio equilibrado, eficiente y adaptado a tus metas. Aunque cada país de la región utiliza regulaciones o nombres comerciales específicos, la lógica de fondo es la misma. Este análisis aborda de forma directa el funcionamiento de ambos mercados, sus riesgos y cómo se complementan para un inversionista en Latino America. Conceptos fundamentales sobre la renta fija y la renta variable La diferencia esencial entre estos dos modelos se reduce a la relación legal y financiera que el inversionista establece con la entidad que recibe su dinero. Básicamente, se trata de elegir entre prestar capital o convertirse en socio de un negocio. ¿Qué es la renta fija y cómo funciona? La renta fija es un instrumento financiero en el que tú asumes el rol de acreedor. Al adquirir un título de deuda en este mercado, estás otorgando un préstamo de capital a una entidad pública o privada. A cambio, el emisor adquiere el compromiso legal de devolverte los recursos invertidos en una fecha de vencimiento acordada, además de liquidar intereses periódicos como retribución (BBVA España). Los principales instrumentos de este mercado se dividen según su emisor y cumplen funciones estratégicas muy claras: Tipos de rendimiento de la renta fija Los rendimientos en este mercado no son uniformes y se dividen en dos modalidades principales según las necesidades del emisor y el inversionista: Ventajas de invertir en renta fija en América Latina La principal ventaja de estas herramientas de inversión es la certidumbre. Las condiciones de ganancia quedan estipuladas por contrato desde el primer día. Esta cualidad te permite proyectar con exactitud los rendimientos futuros sin depender de las fluctuaciones del mercado. En América Latina, este vehículo financiero es incluido en la mayoría de los portafolios conservadores. Dependiendo del país, las emisiones de deuda pública reciben nombres específicos que debes conocer: los TES en Colombia, los Cetes en México, las Letes en Argentina o los Bonos Soberanos en Chile y Perú. Riesgos de invertir en renta fija Aunque este activo financiero destaca por su predictibilidad, la palabra “fija” no significa que esté completamente libre de riesgos. Un inversionista en América Latina debe evaluar tres factores críticos antes de comprometer su capital: ¿Qué es la renta variable y cómo funciona? La renta variable es un instrumento financiero en el que tú no realizas un préstamo, sino que adquieres una fracción de una empresa, lo que te convierte de forma directa en copropietario o socio de la organización. El activo más conocido y transado en este ecosistema son las acciones. Al adquirirlas, pasas a poseer un porcentaje de la compañía y asumes el derecho a participar de sus utilidades futuras. A diferencia de la renta fija, en este mercado no existe una promesa contractual de devolverte el dinero original en una fecha determinada, ni un compromiso de pago de una tasa de interés exacta. Tus ganancias dependerán de la valorización de la empresa en el tiempo y de la repartición de sus beneficios económicos. Las acciones más comunes en los mercados financieros de América Latina se estructuran en dos categorías principales: Cómo funciona la renta variable a largo plazo A diferencia de la estabilidad de un CDT o un bono, el valor de las acciones se mueve todos los días según la oferta y la demanda de los mercados financieros. El siguiente gráfico modela de forma didáctica cómo se comporta una inversión a largo plazo en este tipo de activos: Figura 1. Comportamiento de la inversión en Renta Variable y el impacto de la volatilidad a largo plazo. Nota: Elaboración propia con fines educativos Para comprender la dinámica de este mercado, es fundamental analizar tres componentes clave de la gráfica: Principales índices bursátiles de América Latina Estos instrumentos funcionan como una “muestra representativa” o un termómetro que agrupa a las empresas más grandes y líquidas de un país, permitiendo conocer si el mercado en general está subiendo o bajando. Si deseas invertir en acciones de la región, estos son los principales indicadores que debes monitorear: Comparativa de los principales índices bursátiles de América Latina Para entender el peso de cada economía en la región, es útil observar cuántas corporaciones de primer nivel se necesitan para construir cada indicador bursátil. El siguiente gráfico ilustra la cantidad de empresas que integran cada canasta de renta variable de la que acabamos de hablar (Índice MSCI Nuam). Figura 2. Comparativo del número de compañías e instrumentos financieros integrados en los principales índices bursátiles de América Latina. Nota Elaboración propia basada en las metodologías oficiales de ponderación e inclusión de MSCI Index Series y S&P Dow Jones Indices. Análisis y claves de la gráfica: Cómo ganar dinero con la renta variable En este mercado, los retornos no están asegurados por un contrato y se generan a través de dos mecanismos independientes que pueden ocurrir en simultáneo: Figura 3: Dinámica combinada de rentabilidad en renta variable mediante valorización del activo y distribución de dividendos. Nota: Cifras ilustrativas con fines educativos. Los retornos en renta variable no están garantizados y dependen del desempeño de cada empresa y de las condiciones del mercado. Fuente: Elaboración propia. Ventajas de invertir en renta variable en América Latina La principal ventaja de este activo financiero es que no tiene un techo de ganancias. Si una compañía expande con éxito sus operaciones a nuevos mercados o incrementa de forma masiva sus ventas, el valor de tus acciones puede multiplicarse exponencialmente, permitiendo que tu patrimonio crezca muy por encima de la inflación general. En América Latina, las corporaciones que buscan financiamiento público listan

Renta Fija vs. Renta Variable: Guía Completa para Invertir en América Latina Read More »

En Zonaeif no enseñamos lo básico.

Te mostramos cómo piensan y operan los que realmente ganan en los mercados.

Registrate para obtener acceso gratuito a nuestros boletines y siempre estar actualizado del mundo financiero. 

Solo falta confirmar tu correo para activar el acceso.

Si no aparece, revisa la carpeta de spam o promociones en tu bandeja de correos.