Ir al contenido
Datos de agosto de 2026, con actualización a septiembre para las principales economías.
Durante décadas, hablar de inflación en América Latina evocaba fantasmas de hiperinflación y devaluaciones aceleradas. Sin embargo, en el ciclo pospandemia la región mostró una madurez institucional inédita: varios bancos centrales latinoamericanos, como el de Brasil, empezaron a subir las tasas de interés antes y con más contundencia que la Reserva Federal de Estados Unidos o el Banco Central Europeo.
Con los datos de agosto de 2026, publicados por los institutos de estadística de cada país, la inflación en América Latina se mantiene en un solo dígito en 11 de las 13 principales economías de la región. Las excepciones son Argentina (33,5 %) y Venezuela (534 %).
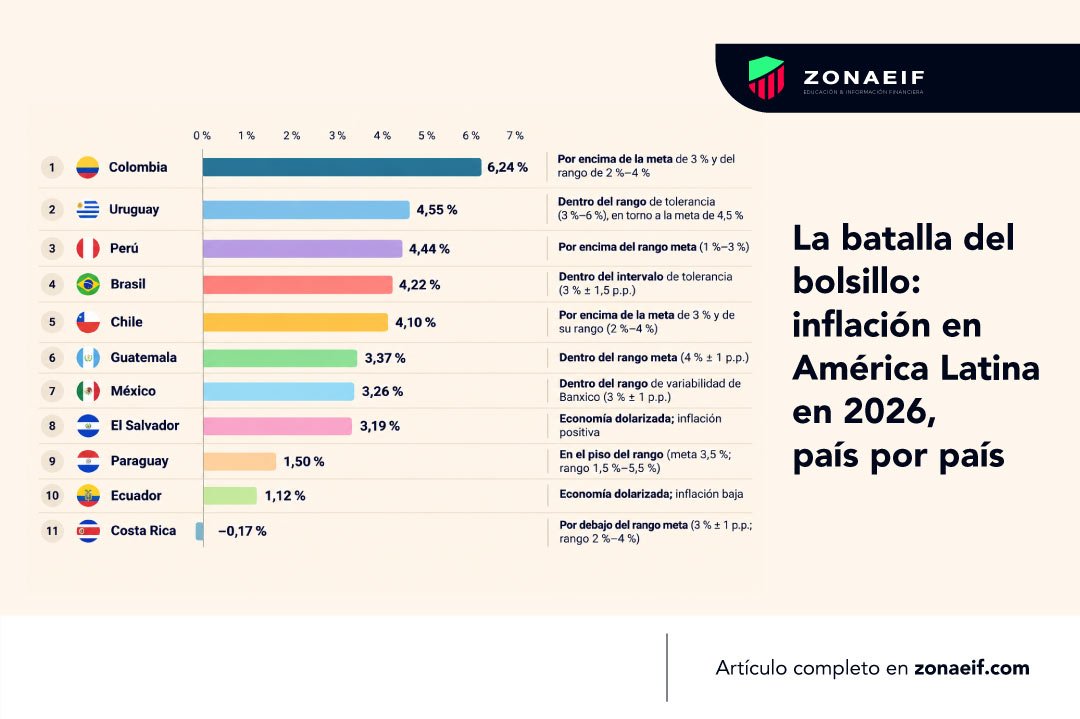
Inflación en América Latina: ranking por país en agosto de 2026
La siguiente gráfica interactiva ordena once economías según su inflación anual y compara cada dato con la meta de su banco central. Usa los botones para ver qué países están dentro, por encima o por debajo de su rango meta. Argentina y Venezuela se excluyen por desproporción de escala.
Inflación anual en América Latina, agosto de 2026
Variación interanual del IPC (%) y lectura frente a la meta de cada banco central. Usa los botones para filtrar.
Ver datos en tabla
| País | Inflación anual (ago. 2026) | Lectura frente a la meta |
|---|
Fuente: elaboración propia con datos de los institutos nacionales de estadística y bancos centrales de cada país (agosto de 2026). Se excluyen Argentina (33,5 %) y Venezuela (534 %) por desproporción de escala.
Tres velocidades del costo de vida en la región
Como muestra el tablero regional, la inflación en América Latina se mueve a tres velocidades distintas:
Inflación baja: de −0,17 % a 3,19 %
Costa Rica encabeza la tabla en terreno ligeramente negativo (−0,17 %), impulsada por la apreciación del colón y la caída en el costo de los bienes importados. Le siguen Ecuador (1,12 %) y El Salvador (3,19 %), que se benefician del ancla de la dolarización. Paraguay (1,50 %) registra la inflación más baja entre las economías sudamericanas con moneda propia, justo en el piso de su rango meta.
Zona de convergencia: de 3,26 % a 4,55 %
La mayoría de las economías grandes se ubica en esta franja, aunque no todas cumplen su meta. México (3,26 %) está dentro del rango de Banxico (3 % ± 1 p.p.), al igual que Guatemala (3,37 %), Brasil (4,22 %) y Uruguay (4,55 %). En cambio, Chile (4,10 %) y Perú (4,44 %) superan el techo de sus rangos de tolerancia. La combinación de una política monetaria estricta y la normalización de las cadenas globales de suministro ha ayudado a moderar el costo de la canasta básica.
Colombia: el reto de la inercia inflacionaria
En el extremo opuesto del grupo, Colombia (6,24 %) registra la tasa más elevada. Aunque está muy por debajo de los picos de 2022 y 2023, la inflación colombiana volvió a subir en 2026: pasó de 5,56 % en marzo a 6,24 % en agosto. Enfrenta una alta inercia por la indexación de los arriendos, el costo de los servicios públicos, los peajes y la recomposición de los precios de los combustibles.
Actualización: la inflación de septiembre de 2026
Los datos de septiembre, publicados en octubre, muestran un leve repunte en varias de las principales economías. En Brasil, el IPCA subió 0,82 % en el mes y la inflación a 12 meses pasó de 4,22 % a 4,58 %, de nuevo por encima del techo de la meta (4,5 %). En México llegó a 3,45 % y en Colombia a 6,29 %. Perú subió a 4,5 %, mientras que Chile se mantuvo en 4,1 %. En Argentina, la inflación interanual bajó levemente a 33,4 %.
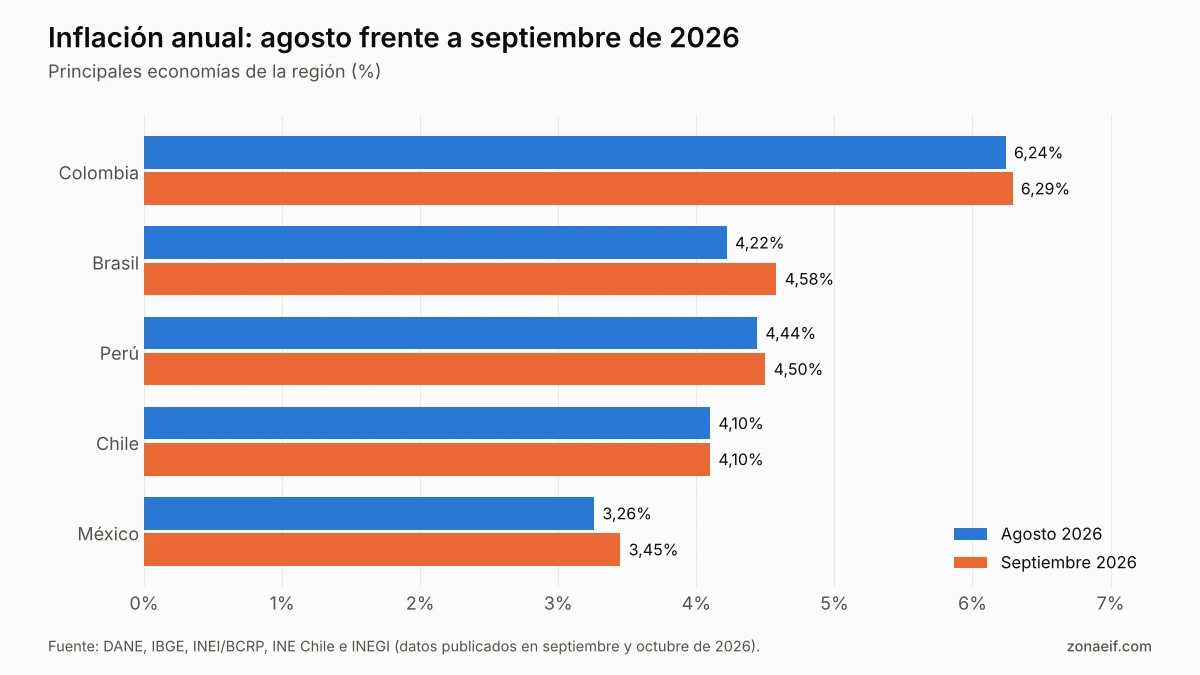
Fuente: elaboración propia con datos del DANE, el IBGE, el INEI y el BCRP, el INE de Chile y el INEGI (2026).
Qué significa la inflación en América Latina para los mercados
El comportamiento de la inflación en la región no es solo una métrica macroeconómica: es una de las brújulas que orientan el flujo de capitales globales y la valoración de los activos financieros locales.
Renta fija: ciclos de política monetaria y curvas de rendimiento
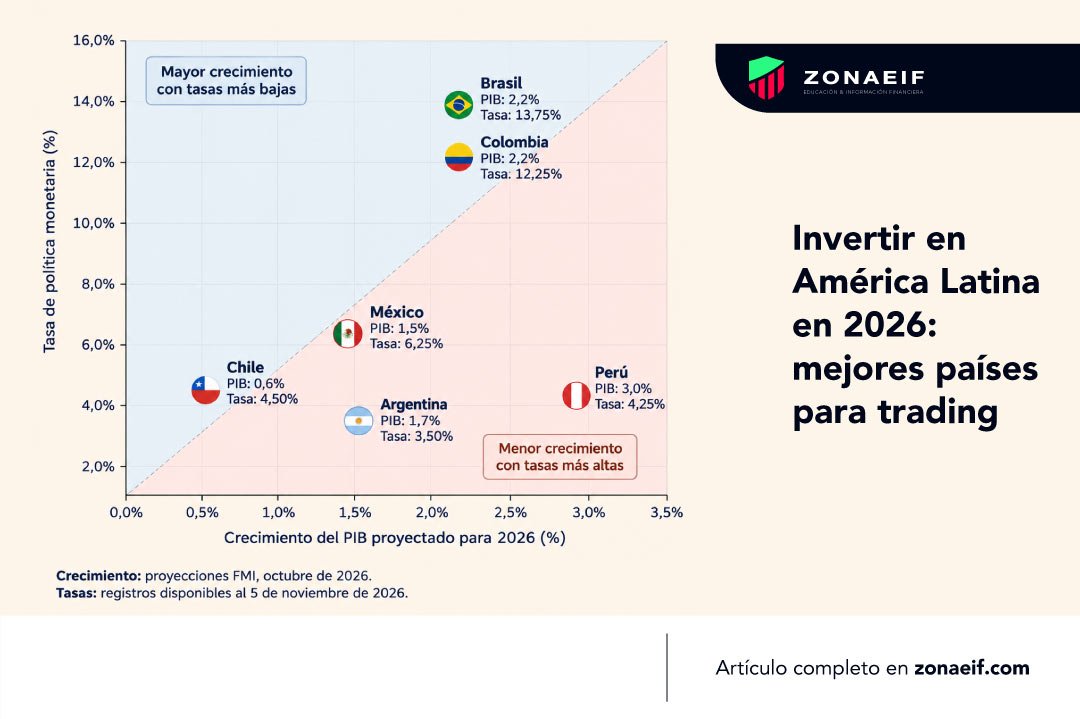
En los países donde la inflación converge hacia la meta, los bancos centrales tienen más espacio para recortar sus tasas de interés de referencia. Esto suele favorecer a los bonos soberanos locales en el tramo medio y largo de la curva, reducir el costo del crédito corporativo e incentivar las emisiones privadas. Sin embargo, a la fecha varios bancos centrales prefirieron pausar: Banxico mantiene su tasa en 6,50 % desde mayo y el Banco Central de Chile la mantuvo en 4,5 % en octubre.
Tasas reales y carry trade
Para los gestores de portafolio, la combinación de tasas nominales todavía altas e inflaciones relativamente controladas genera tasas de interés reales elevadas. En mercados como Brasil y México, ese diferencial de tasas (carry trade) puede sostener a las monedas locales frente al dólar y atraer capitales hacia la renta fija de corto plazo. Es una estrategia sensible a cambios bruscos en la percepción de riesgo, como los episodios electorales o fiscales.
Renta variable: valoraciones y consumo
Una caída paulatina de la inflación alivia la presión sobre los costos operativos de las empresas cotizadas y mejora la capacidad de consumo de los hogares. Esto suele traducirse en mejores múltiplos de valoración en las bolsas locales, en particular para sectores sensibles al crédito como el comercio minorista, la construcción y la intermediación financiera.
Cautela en mercados con inflación persistente
En economías con inercia inflacionaria elevada, como Colombia, la lectura implica cautela. Una inflación más persistente obliga al banco central a mantener una postura restrictiva por más tiempo, lo que prolonga un costo de capital elevado para las empresas y mantiene altos los rendimientos exigidos a la deuda pública. El Banco de la República elevó su tasa hasta 12,25 % en septiembre de 2026 y la mantuvo en ese nivel en octubre.
Puntos clave sobre la inflación en América Latina en 2026
- Madurez institucional: la independencia de los bancos centrales permitió reaccionar antes que las grandes economías y mantener la inflación en un solo dígito en 11 de las 13 principales economías de la región.
- Renta fija y curvas locales: donde la inflación converge, se abre espacio para recortes de tasas que favorecen a los bonos soberanos y corporativos, aunque varios bancos centrales están en pausa.
- Tasas reales atractivas: la diferencia entre tasas nominales altas e inflación moderada sostiene estrategias de carry trade, con riesgos ante cambios en la percepción de riesgo.
- Rigidez en Colombia: con 6,24 % en agosto y 6,29 % en septiembre, la inercia en servicios y precios regulados mantiene el costo del dinero elevado por más tiempo que en sus pares regionales.
Fuentes y referencias
- Bloomberg Línea (septiembre de 2026). Así viene la inflación en América Latina, país por país: los números de agosto 2026.
- Departamento Administrativo Nacional de Estadística (DANE). Índice de Precios al Consumidor (IPC). dane.gov.co.
- Instituto Nacional de Estadística y Geografía (INEGI) (2026). Índice Nacional de Precios al Consumidor, agosto de 2026.
- Instituto Brasileiro de Geografia e Estatística (IBGE). IPCA. ibge.gov.br; datos de septiembre reseñados en Rankia Brasil.
- Instituto Nacional de Estadísticas de Chile (INE) (8 de septiembre de 2026). IPC de agosto. Reseña en Emol.
- Instituto Nacional de Estadística y Censos (INDEC) (10 de septiembre y 13 de octubre de 2026). IPC de agosto y septiembre. Reseñas en Bloomberg Línea y Diario Panorama.
- Instituto Nacional de Estadística e Informática (INEI) y Banco Central de Reserva del Perú (BCRP). inei.gob.pe; inflación de septiembre según el BCRP.
- Banco Central del Paraguay. Meta de inflación de 3,5 % ± 2 p.p. Reseña en Bloomberg Línea.
- Banco Central del Uruguay. Meta de 4,5 % y rango de tolerancia de 3 %–6 %. Reseña en Montevideo Portal.
- Fondo Monetario Internacional (FMI). World Economic Outlook.
Nota metodológica: las cifras corresponden a la variación anual del índice de precios al consumidor publicada por cada instituto oficial de estadística. La gráfica interactiva usa datos de agosto de 2026; la Figura 1 incorpora los datos de septiembre publicados en octubre. Este artículo no constituye una recomendación de inversión.
Escrito por nuestro Consultor aliado de ZonaEIF.com:
Juan Camilo Quintana Barreneche – Consultor en Finanzas Personales y Mercado
LinkedIn: https://www.linkedin.com/in/juan-camilo-quintana-b/
En Zona EIF analizamos continuamente la infraestructura financiera que conecta a los inversionistas latinoamericanos con los mercados globales. Más allá de comparar brokers, evaluamos la eficiencia, seguridad y evolución de los métodos de depósitos y retiros, identificando las tendencias que están transformando la experiencia de inversión en la región. Este análisis refleja la interpretación y las conclusiones de nuestro equipo editorial a partir de fuentes especializadas y de la observación del comportamiento del mercado.