Ir al contenido
Datos al cierre del 30 de septiembre de 2026 (enero–septiembre).
Para los fondos globales y los gestores de portafolio, el éxito en una bolsa emergente no se mide en moneda local. La rentabilidad real de una cartera depende de dos fuerzas: el desempeño de las acciones y la variación del tipo de cambio frente al dólar estadounidense. Un índice puede subir con fuerza en pesos y, aun así, dejar pérdidas a un inversionista que mide sus resultados en dólares.
Por eso, para saber qué bolsas de América Latina ganan de verdad en 2026, hay que convertir cada resultado a dólares con una fórmula sencilla de retorno compuesto: rendimiento en USD = (1 + rendimiento local) × (1 + variación de la moneda frente al dólar) − 1.
Rendimiento de las bolsas de América Latina en 2026
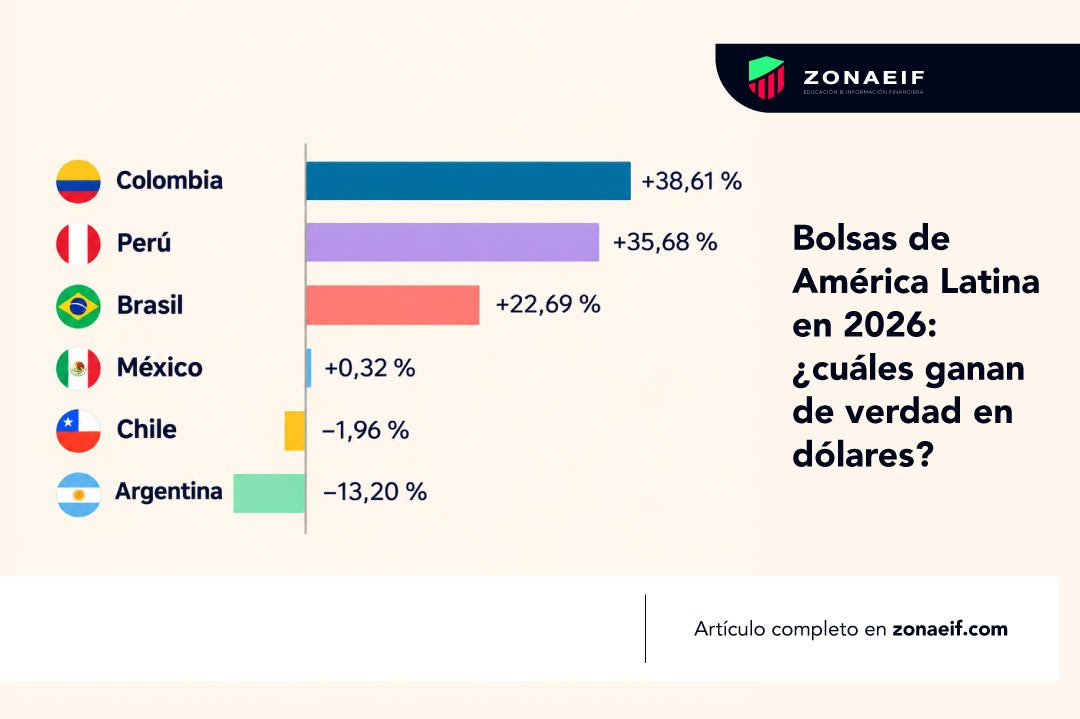
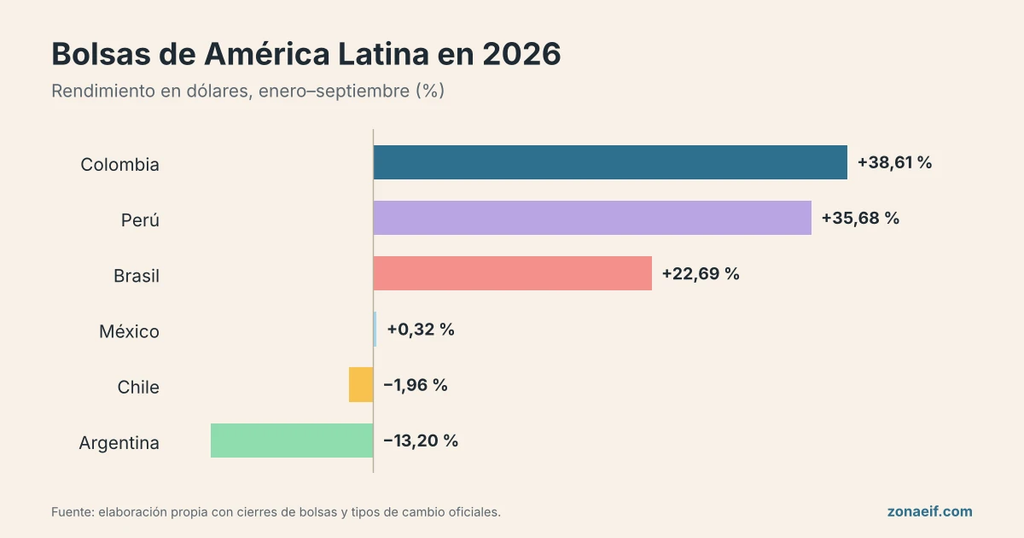
La gráfica compara seis índices entre el 31 de diciembre de 2025 y el 30 de septiembre de 2026. Con los botones puedes ver el resultado en dólares, en moneda local o solo el efecto de la moneda.
Bolsas de América Latina: rendimiento en 2026 (enero–septiembre)
Variación de los índices entre el 31 de diciembre de 2025 y el 30 de septiembre de 2026. Cambia la vista con los botones.
Ver datos en tabla
| País | Índice | Moneda local | Moneda vs. USD | En dólares |
|---|
Fuente: elaboración propia con cierres de B3, bvc, BVL/nuam, Bolsa de Santiago, BMV y BYMA, y tipos de cambio del Banco Central do Brasil, Superfinanciera, BCRP, Banco Central de Chile y Banxico. Rendimiento en USD = (1 + local) × (1 + variación cambiaria) − 1. Argentina: Merval en dólares CCL. Variación de precio, sin dividendos.
El mapa muestra tres velocidades. Colombia y Perú lideran con ganancias superiores a 35 % en dólares; Brasil ocupa una posición intermedia; y México, Chile y Argentina cierran el periodo prácticamente planos o en terreno negativo para el inversionista en dólares.
Qué explica el resultado de cada mercado
Colombia: el doble viento a favor del COLCAP
El MSCI COLCAP pasó de 2.068 puntos al cierre de 2025 a 2.549,13 el 30 de septiembre, un alza de 23,27 % en pesos. A eso se sumó la apreciación del peso colombiano: la TRM bajó de $3.757,08 a $3.341,23, lo que equivale a una revaluación de 12,45 %. El resultado combinado es de 38,61 % en dólares, el mejor de la región en esa medida. Es el ejemplo más claro del «doble viento a favor»: acciones al alza y una moneda que se fortalece.
Perú: la mayor alza local, recortada por el sol
El MSCI NUAM Perú General registró la mayor valorización en moneda local: pasó de 43.464,77 puntos al cierre de 2025 a cerca de 60.411 a fines de septiembre, un avance de alrededor de 39 %. El impulso vino de la minería, en un contexto de precios altos del cobre, el oro y la plata. Sin embargo, el sol se depreció cerca de 2,4 % en el periodo, por lo que el rendimiento en dólares se reduce a alrededor de 35,7 %.
Brasil: Ibovespa y real en la misma dirección
El Ibovespa cerró septiembre en 186.340,46 puntos, con una valorización de 15,65 % en 2026. El dólar, por su parte, cayó 5,75 % frente al real en el año, hasta R$ 5,174. Esa apreciación de la moneda elevó la ganancia a 22,69 % en dólares. Hay que tener en cuenta que, después del corte de este análisis, el real se debilitó tras las elecciones de octubre.
Chile y México: ganancias locales que se diluyen en dólares
El S&P IPSA subió 4,66 % en pesos chilenos entre enero y septiembre, pero el peso se depreció alrededor de 6 % frente al dólar, que pasó de $899,31 a cerca de $960. En dólares, el resultado fue una leve pérdida cercana a −2 %. Chile muestra el efecto contrario al de Colombia: una moneda débil puede borrar la ganancia de las acciones.
En México, el S&P/BMV IPC terminó septiembre prácticamente en el mismo nivel con el que cerró 2025, tras un 2025 excepcional en el que subió 29,8 %. El peso se mantuvo casi sin cambios frente al dólar en el periodo, por lo que el rendimiento en dólares también fue cercano a cero.
Argentina: el Merval retrocede en pesos y en dólares
El S&P Merval cerró septiembre en 2.788.038 puntos, 8,64 % por debajo de su nivel de fin de 2025. Medido en dólares (contado con liquidación), el índice pasó de US$ 2.006 a US$ 1.741, una caída de 13,2 %. En Argentina es indispensable descontar el tipo de cambio para evaluar el retorno efectivo, porque la lectura en pesos y en dólares puede diferir de forma importante.
Tres lecturas para inversionistas
- La moneda pesa tanto como las acciones. En Colombia y Brasil, la apreciación cambiaria multiplicó la ganancia para el inversionista extranjero. En Chile y Perú, la depreciación de la moneda recortó o borró parte del avance local.
- El rendimiento local no es suficiente. Perú tuvo la mayor alza en moneda local, pero Colombia lo superó en dólares gracias a su moneda. Comparar bolsas sin ajustar por tipo de cambio puede llevar a conclusiones equivocadas.
- El riesgo cambiario cambia rápido. Después del 30 de septiembre, el real brasileño se debilitó tras las elecciones y el dólar en Chile se acercó a $1.000. Los resultados en dólares pueden variar de forma significativa de un mes a otro.
Puntos clave
- Colombia lidera en dólares: +38,61 % entre enero y septiembre de 2026, por la combinación del COLCAP (+23,27 %) y la revaluación del peso (+12,45 %).
- Perú lidera en moneda local: cerca de +39 %, aunque el sol más débil reduce el resultado en dólares a cerca de +35,7 %.
- Chile, México y Argentina quedan rezagados: sus resultados en dólares van de cerca de 0 % en México a −13,2 % en Argentina.
Metodología y fuentes
Los rendimientos se calcularon con los niveles de cierre de cada índice al 31 de diciembre de 2025 y al 30 de septiembre de 2026, y con los tipos de cambio de esas mismas fechas. Corresponden a la variación de precio, sin incluir dividendos. Para Argentina se usa el Merval medido en dólares contado con liquidación (CCL). Los valores de Perú y Chile se basan en niveles aproximados de fin de mes y deben leerse como estimaciones redondeadas.
- Ibovespa y dólar en Brasil: cierre de septiembre de 2026 y cierre de 2025 (B3).
- MSCI COLCAP: cierre de 2025 (Valora Analitik); TRM: 31 de diciembre de 2025 y 30 de septiembre de 2026.
- Cierres regionales del 30 de septiembre de 2026: América Económica.
- MSCI NUAM Perú General: base al 31 de diciembre de 2025; tipo de cambio: series del BCRP.
- S&P IPSA: cierre de 2025 (Diario Financiero); dólar en Chile: cierre de 2025.
- S&P/BMV IPC: balance de 2025; tipo de cambio: FIX de Banxico al cierre de 2025.
- S&P Merval: cierre de 2025 en pesos, en dólares al 30 de septiembre de 2026 y en dólares al cierre de 2025.
Nota: este artículo tiene fines informativos y no constituye una recomendación de inversión. Los rendimientos pasados no garantizan resultados futuros.
Escrito por nuestro Consultor aliado de ZonaEIF.com:
Juan Camilo Quintana Barreneche – Consultor en Finanzas Personales y Mercado
LinkedIn: https://www.linkedin.com/in/juan-camilo-quintana-b/
En Zona EIF analizamos continuamente la infraestructura financiera que conecta a los inversionistas latinoamericanos con los mercados globales. Más allá de comparar brokers, evaluamos la eficiencia, seguridad y evolución de los métodos de depósitos y retiros, identificando las tendencias que están transformando la experiencia de inversión en la región. Este análisis refleja la interpretación y las conclusiones de nuestro equipo editorial a partir de fuentes especializadas y de la observación del comportamiento del mercado.