Latino America

Ranking de transacciones de pagos digitales por habitante en América Latina en 2026.

Pagos digitales en América Latina: ranking 2026

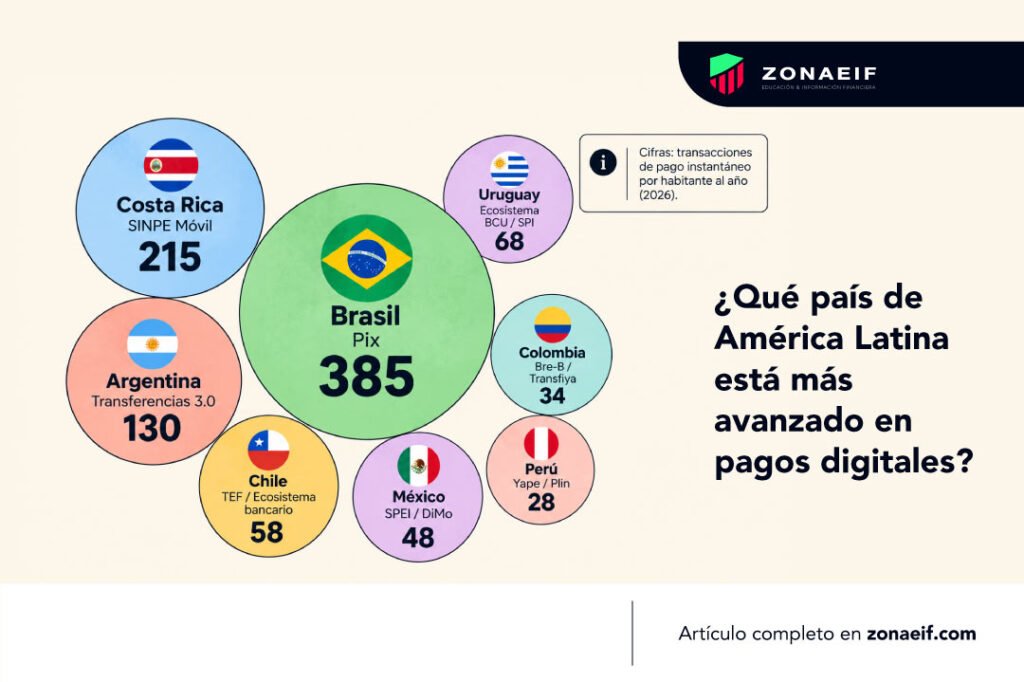
Los pagos digitales en América Latina avanzan a diferentes velocidades. Este ranking de 2026 compara las transacciones instantáneas por habitante en ocho países y analiza el papel de sistemas como Pix, SINPE Móvil, SPEI y Bre-B en la transformación de los pagos cotidianos. ¿Qué país lidera los pagos digitales en América Latina? La revolución silenciosa del dinero digital en América Latina ha pasado de ser una economía fuertemente dependiente del dinero físico a convertirse en uno de los laboratorios de innovación financiera más dinámicos del mundo. El fenómeno de Pix en Brasil, SINPE Móvil en Costa Rica y la reciente llegada de Bre-B a Colombia están redefiniendo el uso del dinero en la región. Sin embargo, la velocidad de esta transformación es profundamente desigual entre países, creando una brecha digital marcada por la madurez de sus infraestructuras y la regulación de sus bancos centrales. Nota al pie del gráfico: Elaboración propia con datos actualizados al tercer trimestre de 2026 de los reportes oficiales de sistemas de pago minorista y resúmenes estadísticos de los Bancos Centrales (BCB, BCCR, BCRA, BCU, BCCh, Banxico, Banco de la República de Colombia y BCRP) Para entender la magnitud de esta asimetría reflejada en los datos, no basta con mirar el volumen total de dinero movilizado, sino la frecuencia con la que un ciudadano integrado a la economía utiliza estas herramientas en su día a día. Al medir el promedio de transferencias e impulsos monetarios inmediatos en tiempo real realizados por persona, se evidencia un mapa regional con velocidades radicalmente distintas que explican el comportamiento de cada mercado. Brasil y Pix: el liderazgo de los pagos instantáneos Liderado por el Banco Central do Brasil, Pix se convirtió en un estándar cultural. La clave de su escala masiva radicó en tres factores Hoy en Brasil se registran cerca de 385 transacciones por persona al año, desplazando al efectivo y a las tarjetas de débito en las compras cotidianas. Costa Rica y Uruguay: avances en pagos digitales SINPE Móvil en Costa Rica es el segundo gran referente regional (215 transacciones por habitante). Por su parte, Uruguay se posiciona sólidamente en el Top 4 regional (68 transacciones por habitante) gracias a una alta tasa de bancarización y al impulso de las transferencias instantáneas reguladas por el Banco Central del Uruguay (BCU). Argentina y Perú: el papel de las billeteras digitales En Perú, el fenómeno de Yape y Plin nació desde el sector privado para digitalizar al comercio informal, alcanzando la interoperabilidad total por mandato del regulador (28 transacciones por habitante), mientras que Argentina (130 transacciones) escala impulsada por la adopción masiva de billeteras interoperables. Colombia y México: el reto de los pagos interoperables Pese a contar con sistemas pioneros como SPEI en México o Transfiya en Colombia, la fragmentación entre aplicaciones privadas limitó la frecuencia de uso diario (34 a 48 transacciones por persona). Con la implementación de Bre-B, el Banco de la República busca replicar la arquitectura interoperable de Pix para unificar los pagos inmediatos en Colombia bajo una sola red. Pagos digitales frente al uso del efectivo en América Latina A pesar del auge tecnológico, América Latina sigue siendo una economía adicta al efectivo. El dinero físico no compite contra las billeteras digitales por velocidad o conveniencia; compite por razones culturales, estructurales y fiscales profundamente arraigadas en la informalidad de la región. Bre-B en Colombia: el desafío de los pagos inmediatos En Colombia, el efectivo sigue concentrando cerca del 70% de las transacciones cotidianas. La llegada de Bre-B busca romper esta inercia atacando el principal dolor de los microcomercios: el costo y la fragmentación. Al unificar los códigos QR comerciales de forma gratuita y obligatoria, el Banco de la República elimina las fronteras entre plataformas como Nequi y DaviPlata. El reto ya no es tecnológico, sino cultural: convencer al tendero de barrio de que un pago digital es tan inmediato y confiable como un billete físico en su mano. ¿Por qué sigue dominando el efectivo en América Latina? El panorama colombiano se replica con matices a lo largo de todo el continente: Conclusiones del ranking de pagos digitales en América Latina Referencias Escrito por nuestro Consultor aliado de ZonaEIF.com: Juan Camilo Quintana Barreneche – Consultor en Finanzas Personales y Mercado LinkedIn: https://www.linkedin.com/in/juan-camilo-quintana-b/ En Zona EIF analizamos continuamente la infraestructura financiera que conecta a los inversionistas latinoamericanos con los mercados globales. Más allá de comparar brokers, evaluamos la eficiencia, seguridad y evolución de los métodos de depósitos y retiros, identificando las tendencias que están transformando la experiencia de inversión en la región. Este análisis refleja la interpretación y las conclusiones de nuestro equipo editorial a partir de fuentes especializadas y de la observación del comportamiento del mercado.
Pagos digitales en América Latina: ranking 2026 Read More »

Tasas de interés de política monetaria en América Latina en 2026

Tasas de interés en América Latina: ranking 2026

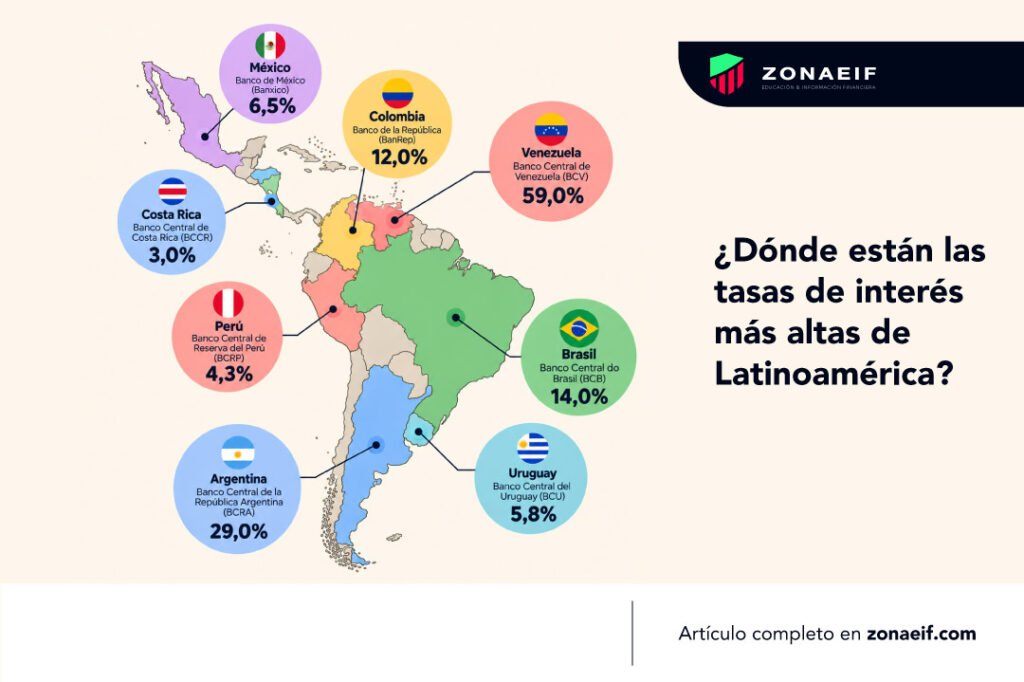
Las tasas de interés en América Latina muestran diferencias importantes entre países y tienen efectos directos sobre el crédito, el ahorro, la inversión y el poder adquisitivo. Este ranking 2026 compara las tasas de política monetaria de ocho economías de la región y analiza qué significan para hogares, empresas e inversionistas. Tasa de referencia Rendimiento real neto Haz clic sobre un país para consultar la tasa de referencia, el rendimiento real neto y el impacto indicado en la tabla. ¿Cómo afectan las tasas de interés a tu bolsillo? La tasa de política monetaria es la herramienta principal que utilizan los bancos centrales para controlar la inflación y regular el crecimiento económico. Cuando la tasa sube, pedir prestado se vuelve más costoso, lo que frena el consumo y la inversión para enfriar los precios; por el contrario, cuando la tasa baja, el crédito se abarata para estimular la economía. Para los inversionistas y ahorradores, un entorno de tasas elevadas representa la oportunidad de obtener altos rendimientos en renta fija (como los CDTs en Colombia, los CETES en México). Sin embargo, para las personas naturales que buscan adquirir un crédito hipotecario, comprar vehículo o usar la tarjeta de crédito, estas cifras se traducen en costos de financiamiento elevados. Nota: Elaboración propia con base en datos de Trading Economics. El Rendimiento Real Neto se calculó empleando los datos macroeconómicos más recientes extraídos directamente del panel general por países, restando la inflación anualizada actual a la tasa de política monetaria vigente Como se puede observar en los datos anteriores, un número alto en la tasa nominal no siempre equivale a bolsillos llenos en América Latina. Mientras que un ahorrador en San José, Costa Rica, exprime un poder de compra real alto gracias a una inflación baja que potencia su dinero, un ciudadano en Buenos Aires corre una carrera perdida contra los precios a pesar de que su banco central mantenga una tasa de doble dígito. La verdadera clave para entender la economía regional nunca es la tasa que te promete el banco, sino lo que sobrevive después de restarle el costo de vida local grafico ¿Qué países tienen las tasas de interés más altas de América Latina? Brasil y Colombia: las tasas más altas entre las grandes economías Brasil (14,00%) y Colombia (12,00%) destacan por ofrecer las tasas de interés de referencia más elevadas entre las principales economías de la región. En el gigante sudamericano, la tasa Selic genera rendimientos reales extraordinarios que continúan tentando a los inversionistas globales en moneda local mediante estrategias de carry trade. Por su parte, en Colombia, la tasa de intervención sostiene rendimientos netos muy atractivos en los CDTs bancarios, aunque esta postura restrictiva continúa presionando con fuerza el costo de las tarjetas de crédito y los préstamos comerciales para las empresas locales (tradingeconomics) Venezuela y Argentina: las tasas nominales más elevadas En el extremo superior del espectro nominal, Venezuela registra la cifra más alta del continente con un 59,04%. Argentina, por su parte, se ubica en 29,00%, consolidando una reducción sustancial respecto a los picos de tres dígitos de periodos anteriores. Este movimiento refleja la gradual desaceleración de su inflación interanual y la profunda reestructuración de los títulos de deuda del Banco Central (BCRA) (Tradingeconomics) México, Chile, Perú y Costa Rica: tasas más moderadas México mantiene su tasa en 6,50%, logrando un equilibrio entre la atracción de capitales hacia los instrumentos gubernamentales (CETES) y un costo de financiamiento interno más moderado. En el resto de Sudamérica y Centroamérica, Uruguay (5,75%), Chile (4,50%), Perú (4,25%) y Costa Rica (3,00%) exhiben los niveles más bajos del ranking. Al haber controlado sus metas de inflación de forma más temprana, sus bancos centrales se permiten ofrecer un entorno de mayor fluidez para el crédito hipotecario, comercial y de consumo ¿Qué significa una tasa de interés alta para la economía? Para los analistas e inversionistas regionales, esta profunda brecha de tasas en América Latina marca la pauta del flujo de capitales hacia los próximos meses. Las economías que logran ofrecer rendimientos reales netos positivos y elevados atraen flujos de inversión extranjera de corto plazo que fortalecen sus monedas locales frente al dólar; sin embargo, esta receta impone una pesada carga sobre las familias endeudadas debido al encarecimiento del consumo doméstico. Por su parte, los países que han entrado con fuerza en el bloque de la moderación monetaria ofrecen condiciones de crédito a largo plazo mucho más competitivas para la adquisición de vivienda y la inversión corporativa, aunque restan incentivo al rendimiento del ahorro en renta fija tradicional. En la América Latina actual, el verdadero mapa de la riqueza ya no se lee en las promesas nominales de los bancos, sino en la capacidad de cada economía para blindar el poder de compra de su moneda. Principales conclusiones sobre las tasas de interés en América Latina Referencias Escrito por nuestro Constultor aliado de ZonaEIF.com: Juan Camilo Quintana Barreneche – Consultor en Finanzas Personales y Mercado LinkedIn: https://www.linkedin.com/in/juan-camilo-quintana-b/ En Zona EIF analizamos continuamente la infraestructura financiera que conecta a los inversionistas latinoamericanos con los mercados globales. Más allá de comparar brokers, evaluamos la eficiencia, seguridad y evolución de los métodos de depósitos y retiros, identificando las tendencias que están transformando la experiencia de inversión en la región. Este análisis refleja la interpretación y las conclusiones de nuestro equipo editorial a partir de fuentes especializadas y de la observación del comportamiento del mercado.
Tasas de interés en América Latina: ranking 2026 Read More »

Salario mínimo en América Latina en 2026 por país

Salario mínimo en América Latina: ranking 2026

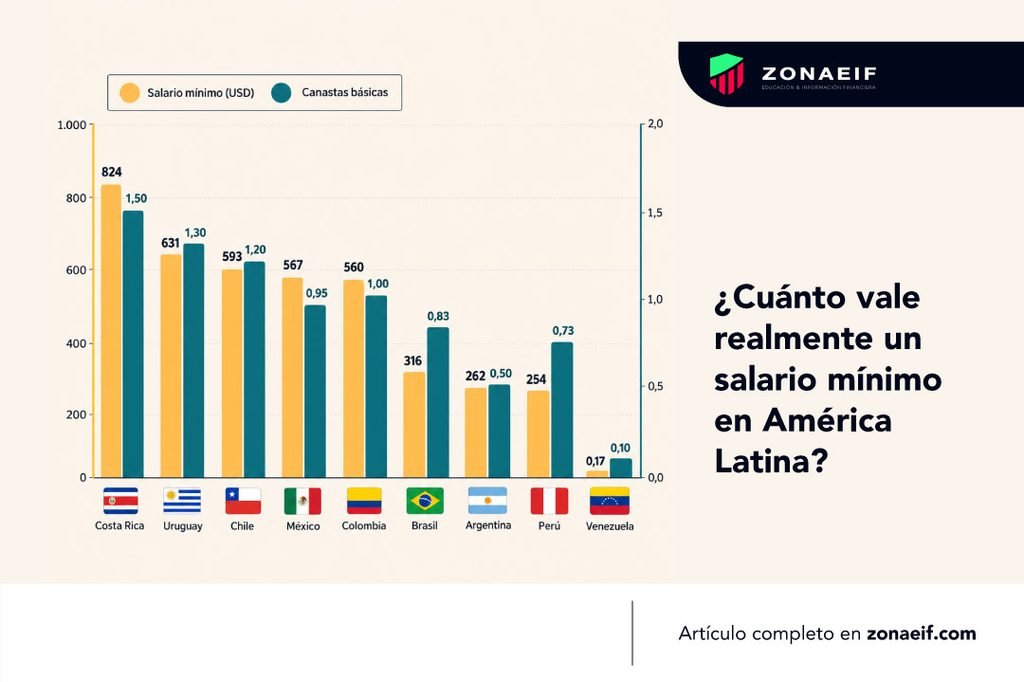
El salario mínimo en América Latina presenta grandes diferencias entre países cuando se compara en dólares y, especialmente, cuando se analiza su capacidad para cubrir una Canasta Básica Alimentaria. Este ranking de 2026 muestra cuánto recibe un trabajador formal y qué proporción de las necesidades alimentarias de un hogar puede cubrir con ese ingreso. ¿Cuánto es el salario mínimo en América Latina? El salario mínimo legal es uno de los indicadores socioeconómicos más debatidos en América Latina. Aunque su objetivo fundamental es garantizar un piso de ingresos que cubra las necesidades básicas de los trabajadores, la disparidad entre países muestra brechas abismales cuando los montos se convierten a una moneda común como el dólar estadounidense. Salario mínimo · USD Canastas básicas Haz clic sobre un país para consultar el salario mínimo, la moneda local y las canastas básicas cubiertas. Nota: Elaboración propia basada en las estadísticas de salarios mínimos legales, costo de la Canasta Básica Alimentaria (CBA) y líneas de pobreza alimentaria de los Institutos Nacionales de Estadística (DANE, INEGI, INE), la CEPAL y la Organización Internacional del Trabajo (OIT / ILOSTAT). Datos ajustados por tipos de cambio oficiales y Paridad de Poder Adquisitivo (PPA) para reflejar la capacidad de compra real. Al medir el salario en número de Canastas Básicas Alimentarias (CBA) que se pueden adquirir por mes para un hogar promedio, se elimina la distorsión del tipo de cambio y se evidencia el poder adquisitivo real en cada economía. El ranking anterior, expone las dos realidades de la región: el valor nominal en dólares y la capacidad real de llevar comida a la mesa. ¿Cómo se calcula la canasta básica alimentaria? Para calcular con precisión cuánto le alcanza al mes a un trabajador, este análisis no utiliza la Canasta Familiar general (que incluye gastos variables como Netflix, educación o gasolina), sino un indicador mucho más estricto y vital: la Canasta Básica Alimentaria (CBA), también conocida como la línea de indigencia o pobreza extrema.El valor monetario de esta canasta se determina mediante un riguroso proceso técnico estandarizado por la CEPAL y los institutos nacionales de estadística (como el DANE en Colombia o el INEGI en México): Al sumar el costo total de esos alimentos esenciales, se obtiene el valor de 1,00 canasta. Si el salario mínimo de un país está por debajo de esa cifra (como el 0,83 de Brasil), significa que un trabajador formal que vive solo con ese sueldo no puede garantizar las calorías mínimas para que su familia coma tres veces al día durante los 30 días del mes, exponiendo la urgencia de buscar ingresos adicionales. Salario mínimo y poder adquisitivo en América Latina El bloque: Donde el salario compra más de 1 canasta completaCosta Rica encabeza la clasificación regional con un salario mínimo de $824 USD (₡373.092 CRC), consolidándose como el mercado con mayor bienestar básico para la fuerza laboral formal; bajo este ingreso, una familia promedio puede adquirir 1,5 canastas alimentarias completas al mes, reteniendo un excedente del 50% para otros gastos estructurales. Le siguen Uruguay con un sólido salario de $631 USD (1,3 canastas) y Chile, que tras sus recientes actualizaciones indexó su ingreso en $593 USD (1,2 canastas), blindando el poder de compra de sus hogares frente a los choques inflacionarios globales. En Colombia, el escenario ofrece un matiz técnico único. el salario base de $1.750.905 COP ($560 USD) se complementa obligatoriamente con el auxilio de transporte para alcanzar los $2.000.000 COP netos ($640 USD). Aunque el efecto cambiario del “súper peso” infla nominalmente la cifra en dólares, en la economía de a pie este ingreso permite comprar exactamente 1,0 canasta alimentaria. El trabajador formal colombiano en el salario mínimo cubre con precisión matemática el costo nutricional básico de su familia, situándose en el límite exacto entre la suficiencia y el déficit. El tramo donde el salario no alcanza para 1 canasta completaMéxico registra un salario equivalente a $567 USD ($9.582,47 MXN), lo que representa apenas 0,95 canastas alimentarias. A pesar de los agresivos incrementos porcentuales acumulados decretados por la CONASAMI en los últimos años que han fortalecido nominalmente los ingresos en dólares, la inflación persistente en los bienes de la frontera agropecuaria mantiene al trabajador formal mexicano rozando el punto de equilibrio, sin lograr cubrir la totalidad de la despensa familiar con un único sueldo. Más abajo en la tabla Brasil ($316 USD) y Perú ($254 USD) alcanzan para cubrir 0,83 y 0,73 canastas respectivamente. Esta brecha estructural en las economías más grandes de Sudamérica impone una cruda realidad social, obliga de manera sistemática a que más de un miembro del hogar deba salir a trabajar en el mercado laboral (muchas veces informal) para poder financiar por completo la alimentación mensual básica del núcleo familiar, Argentina ($262 USD) compra apenas 0,50 canastas, lo que significa apenas la mitad de la comida del mes de una familia. Esta cifra refleja el severo impacto del proceso de ajuste macroeconómico y la inflación inercial sobre los sueldos básicos del país. Situación críticaVenezuela consolida un escenario crítico, donde el ingreso nominal de $0,17 USD ($130 Bs) empuja la capacidad real a un residual 0,10 canastas, haciendo que el concepto de salario mínimo legal pierda toda función práctica de cobertura nutricional. Para los analistas de mercados e inversores globales que evalúan la región, esta brecha de salarios mínimos es mucho más que un dato social, es el termómetro definitivo que equilibra la capacidad de consumo interno con los costos operativos empresariales.En los mercados que lideran la tabla en dólares nominales Costa Rica, Uruguay, Chile y Colombia, los ingresos básicos de entre $593 y $824 USD actúan como un motor de doble tracción. Por un lado, sostienen de forma sólida la demanda agregada en el sector de comercio al por menor (retail), los servicios y el crédito de consumo de la banca, configurando plazas atractivas para la expansión de multinacionales de consumo masivo. Por el otro, representan un reto directo para las empresas intensivas en mano de obra formal, las cuales asumen costos de nómina y

Salario mínimo en América Latina: ranking 2026 Read More »

Resultados PISA en América Latina

Resultados PISA en América Latina: ¿Cómo quedó la región en el 2025?

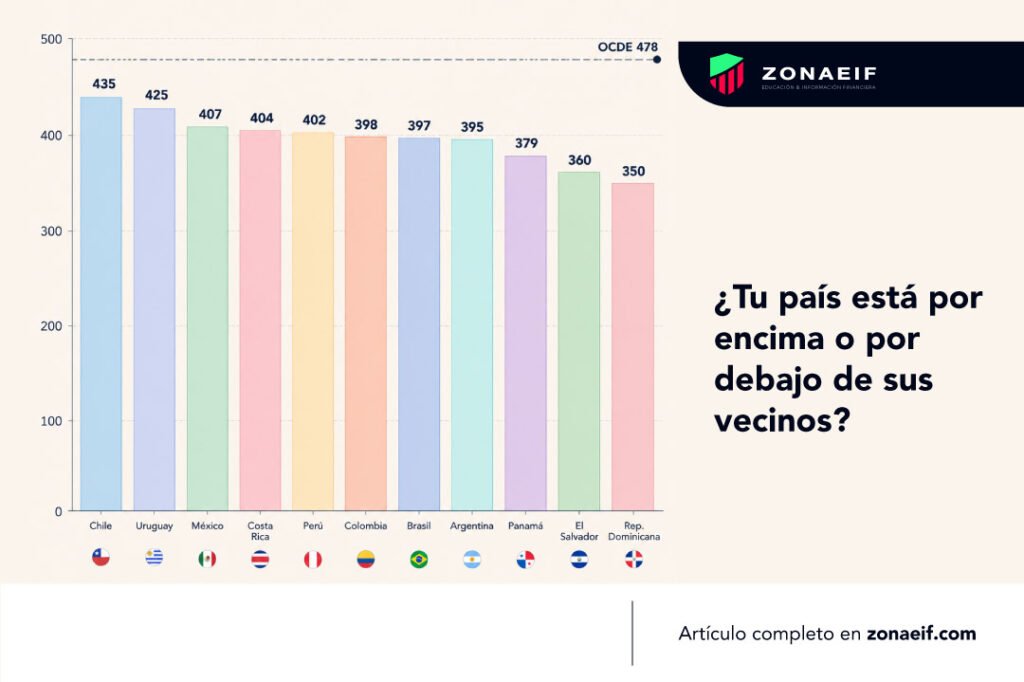
Los resultados PISA en América Latina muestran importantes diferencias en el rendimiento escolar entre los países de la región. Chile y Uruguay encabezan la clasificación regional, mientras México, Costa Rica, Perú, Colombia, Brasil y Argentina se ubican en un segundo grupo. ¿Cómo le fue a América Latina en las pruebas PISA 2025? El desarrollo económico de una región no solo se mide por sus reservas internacionales, el nivel de inflación o la atracción de capitales financieros; el verdadero motor de la productividad a largo plazo reside en la calidad de su capital humano. Los datos del informe PISA difundidos por la OCDE en septiembre de 2026 revelan una caída histórica y generalizada en el rendimiento escolar global, una tendencia de la que América Latina no pudo escapar. La pérdida de aprendizajes tras la pandemia y los desafíos estructurales en la inversión educativa han dejado a los estudiantes de 15 años de la región con un rezago significativo frente a las economías desarrolladas: PISA 2025 · AMÉRICA LATINA Resultados PISA en América Latina Explora el rendimiento de cada país y compáralo con el promedio de la OCDE. Promedio OCDE 478 puntos Promedio Matemáticas Lectura Ciencias PAÍS PUNTOS Selecciona un país Haz clic sobre cualquier país para consultar sus resultados. Fuente: elaboración propia con datos oficiales del Programa para la Evaluación Internacional de los Estudiantes (PISA) de la OCDE. Como muestra la tabla, la calidad del aprendizaje en América Latina se mueve en tres niveles de rezago frente al estándar global: El bloque líder de la región (425 a 435 puntos): Chile encabeza la tabla regional con un promedio de 435 puntos, destacando en Lectura (448) y Ciencias (444). Le sigue Uruguay con 425 puntos. Aunque ambos países marcan la pauta en la región, aún se encuentran a más de dos años escolares de distancia (-43 y -53 puntos, respectivamente) frente al promedio de la OCDE (478 puntos). La franja media y el desafío de las competencias STEM (395 a 407 puntos): La mayoría de las economías principales, México (407), Costa Rica (404), Perú (402), Colombia (398), Brasil (397) y Argentina (395), se ubican en una zona de estancamiento. En el caso de Colombia, los resultados confirman una brecha marcada: 381 puntos en Matemáticas, 399 en Lectura y 414 en Ciencias, evidenciando que el mayor cuello de botella estructural radica en el razonamiento cuantitativo y las ciencias exactas. Los rezagos críticos (por debajo de 380 puntos): Países como Panamá (379), El Salvador (360) y República Dominicana (350) presentan un déficit superior a los 100 puntos respecto al promedio internacional, lo que representa un rezago equivalente a casi cinco años de escolaridad para sus jóvenes de 15 años. ¿Cómo impactan los resultados PISA en la economía de América Latina? Para los analistas económicos e inversionistas, el rendimiento escolar no es un temaestrictamente social; es la variable oculta que determina el PIB potencial y lacompetitividad futura de los países: Freno a la productividad y al nearshoring de alto valor: La debilidad en Matemáticas y Ciencias limita la transición regional hacia economías basadas en la tecnología y la innovación. Las economías que buscan atraer inversiones en automatización, software e industria avanzada enfrentan una escasez estructural de talento técnico calificado. Perpetuación de la brecha de ingresos: La disparidad en las pruebas refleja la profunda desigualdad entre la educación pública y privada. Esta brecha frena la movilidad social intergeneracional y condiciona el nivel salarial futuro de la fuerza laboral, afectando el consumo de los hogares a mediano y largo plazo. Reevaluación de la eficiencia del gasto público: Los bajos rendimientos obligan a los gobiernos a replantear la calidad de la inversión pública. El reto ya no es solo asignar mayor presupuesto a la educación, sino optimizar la formación docente, integrar infraestructura digital y adaptar los planes de estudio a las demandas del mercado laboral moderno. Puntos clave de los resultados PISA en América Latina Fuentes y metodología de los resultados PISA Escrito por nuestro Constultor aliado de ZonaEIF.com: Juan Camilo Quintana Barreneche – Consultor en Finanzas Personales y Mercado LinkedIn: https://www.linkedin.com/in/juan-camilo-quintana-b/ En Zona EIF analizamos continuamente la infraestructura financiera que conecta a los inversionistas latinoamericanos con los mercados globales. Más allá de comparar brokers, evaluamos la eficiencia, seguridad y evolución de los métodos de depósitos y retiros, identificando las tendencias que están transformando la experiencia de inversión en la región. Este análisis refleja la interpretación y las conclusiones de nuestro equipo editorial a partir de fuentes especializadas y de la observación del comportamiento del mercado.
Resultados PISA en América Latina: ¿Cómo quedó la región en el 2025? Read More »

Principales exportadores de petróleo de América Latina en 2026

Los mayores exportadores de petróleo de América Latina 2026

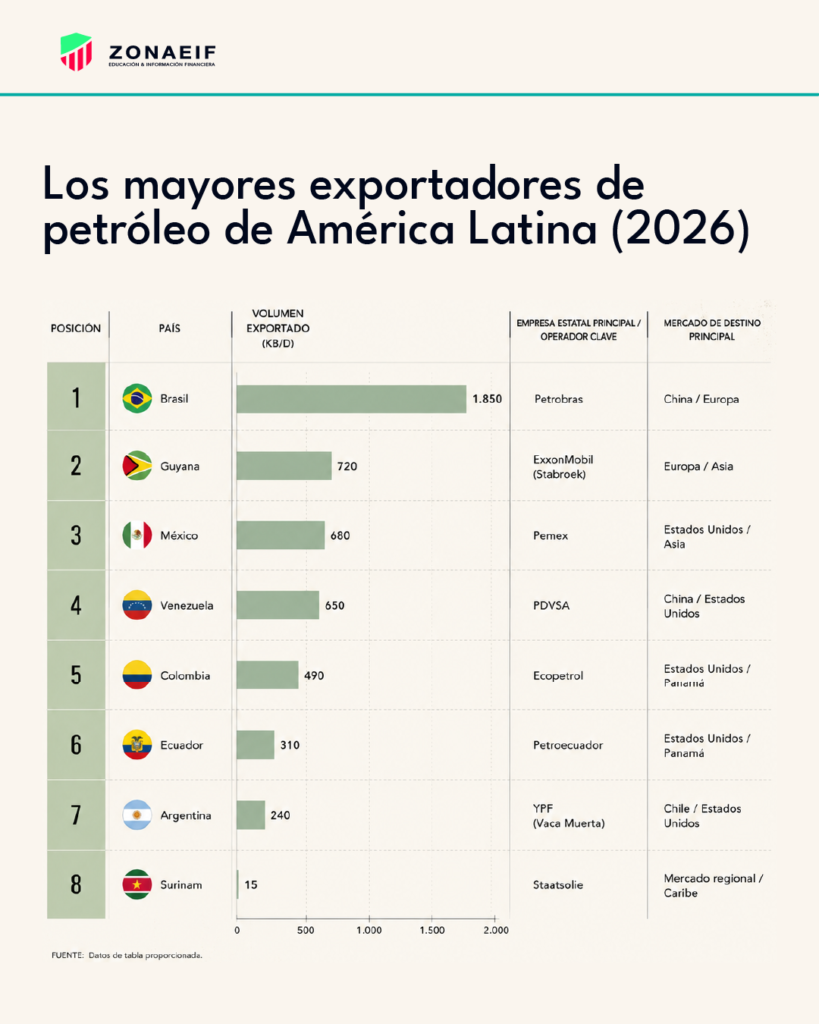
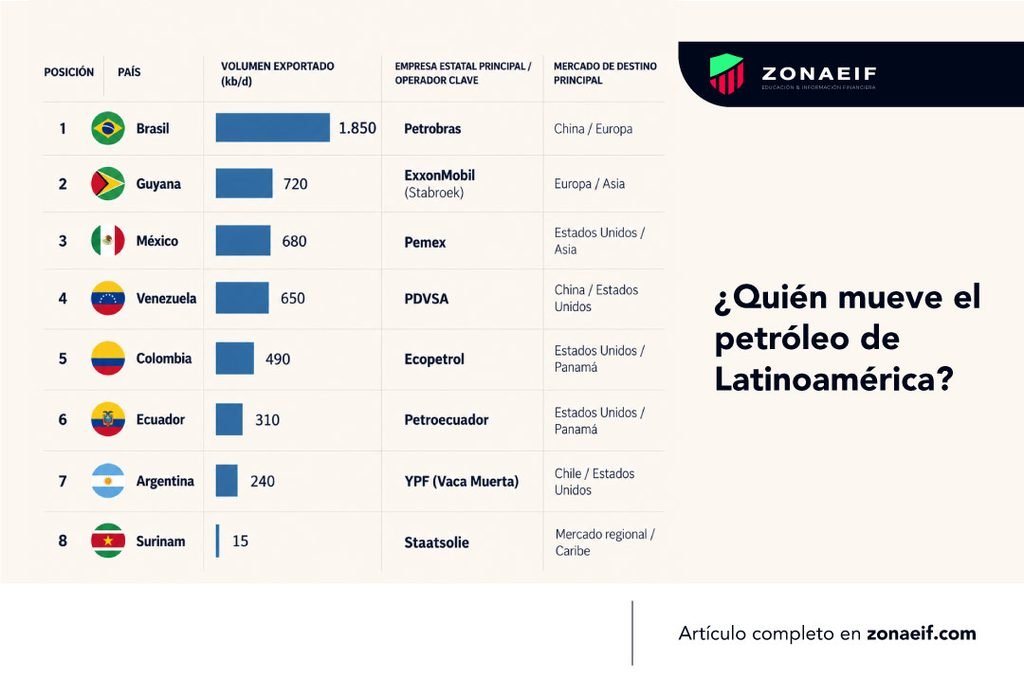
Los exportadores de petróleo de América Latina tienen un papel relevante en el mercado energético mundial. Brasil, Guyana, México, Venezuela, Colombia, Ecuador y Argentina concentran buena parte de los envíos de crudo de la región, aunque sus volúmenes y mercados de destino responden a estructuras productivas diferentes. ¿Cómo se distribuyen las exportaciones de petróleo en América Latina? Al evaluar el sector energético de América Latina, suele confundirse la producción total de petróleo con la capacidad real de exportación. Países con un consumo interno masivo destinan gran parte de su extracción al refinado doméstico, mientras que naciones con menor demanda local colocan casi la totalidad de su producción en las rutas marítimas internacionales. Nota: Elaboración propia basada en los reportes de flujos de carga marítima del IEA Oil Market Report, las hojas de balance nacional de la U.S. Energy Information Administration (EIA STEO), y los consolidados de balanza comercial energética de la OLADE (2026). Las cifras corresponden exclusivamente al saldo neto exportable de petróleo crudo antes de refinación doméstica El ranking de los mayores exportadores de crudo de la región revela una clara reconfiguración en el mapa energético hemisférico. La acelerada expansión offshore en la cuenca del Atlántico y el desarrollo de recursos no convencionales están desplazando la hegemonía tradicional de los productores históricos. En conjunto, los principales exportadores de la región envían diariamente más de 4,9 millones de barriles de crudo a los mercados globales (IEA / EIA). Análisis de los precios de la gasolina y los subsidios en América Latina Brasil y Guyana lideran las exportaciones de petróleo El Atlántico Sur ha tomado el control del mercado. Brasil encabeza con claridad la lista regional, exportando un promedio de 1,85 millones de barriles diarios (IEA / Petrobras). La constante entrada en operación de unidades flotantes de producción, almacenamiento y descarga (FPSO) en los yacimientos del Pré-sal ha consolidado al país como el principal abastecedor latinoamericano hacia las refinerías de China y Europa.Por su parte, el caso más disruptivo en la cuenca atlántica es Guyana, que ya se posiciona en el segundo lugar regional con exportaciones cercanas a los 720 kb/d (EIA / ExxonMobil). Al no contar con capacidad de refinación interna, la totalidad del crudo liviano extraído en el bloque offshore Stabroek se destina al comercio exterior. Esto convierte a la pequeña nación en el exportador de mayor crecimiento per cápita del planeta. México, Venezuela, Colombia y Ecuador entre los principales exportadores México ocupa la tercera posición con envíos que promedian los 680 kb/d (EIA / Pemex). No obstante, la estrategia orientada a la soberanía energética y el procesamiento interno en refinerías locales ha reducido paulatinamente su saldo exportable hacia la costa del Golfo en EE. UU.Por su parte, Venezuela registra exportaciones de aproximadamente 650 kb/d (IEA / PDVSA). A pesar de albergar las mayores reservas probadas del mundo, las limitaciones operativas en su infraestructura de mejoramiento de crudo pesado mantienen sus envíos concentrados en acuerdos bilaterales y licencias específicas.En la región andina, Colombia (490 kb/d, Ecopetrol) y Ecuador (310 kb/d, Petroecuador) sostienen su balanza comercial externa mediante el envío de crudos pesados y medianos a refinerías del Pacífico y del Golfo de México (EIA). Argentina y el crecimiento del petróleo no convencional Argentina escala hasta la séptima posición con exportaciones de 240 kb/d (EIA / YPF). El vertiginoso incremento en la productividad de la formación no convencional de Vaca Muerta, sumado a la habilitación de oleoductos transandinos hacia Chile y terminales atlánticas, le ha permitido consolidar un superávit exportador sostenido de petróleo liviano. Para los analistas financieros y del sector de commodities, el mapa exportador de América Latina muestra que el eje de gravedad energético regional se ha desplazado firmemente hacia el Atlántico Sur. El monitoreo de estos flujos marítimos resulta vital para medir los diferenciales de precio entre el crudo referente internacional (WTI) y las mezclas clave de la región. Este cálculo se basa en petróleos como el Lula brasileño (un crudo intermedio, dulce y de alta calidad que compite directamente en mercados globales) y el Vasconia colombiano (una mezcla intermedia y ácida que se vende típicamente con un descuento respecto al WTI). Asimismo, rastrear estos embarques permite anticipar la cobertura del suministro global y evaluar la capacidad de Sudamérica para actuar como un “escudo energético” ante las crecientes tensiones geopolíticas y los bloqueos en el Medio Oriente. (Reuters & S&P Global Commodity Insights) Puntos importantes sobre los exportadores de petróleo en América Latina El dominio atlántico de Brasil: Con 1,85 millones de barriles diarios exportados, Brasil lidera la región impulsada por la eficiencia del Pré-sal (IEA / Petrobras). Escrito por nuestro Constultor aliado de ZonaEIF.com: Juan Camilo Quintana Barreneche – Consultor en Finanzas Personales y Mercado LinkedIn: https://www.linkedin.com/in/juan-camilo-quintana-b/ En Zona EIF analizamos continuamente la infraestructura financiera que conecta a los inversionistas latinoamericanos con los mercados globales. Más allá de comparar brokers, evaluamos la eficiencia, seguridad y evolución de los métodos de depósitos y retiros, identificando las tendencias que están transformando la experiencia de inversión en la región. Este análisis refleja la interpretación y las conclusiones de nuestro equipo editorial a partir de fuentes especializadas y de la observación del comportamiento del mercado.
Los mayores exportadores de petróleo de América Latina 2026 Read More »

Las 10 empresas más valiosas de América Latina por capitalización bursátil

Las 10 empresas más valiosas de América Latina por capitalización bursátil

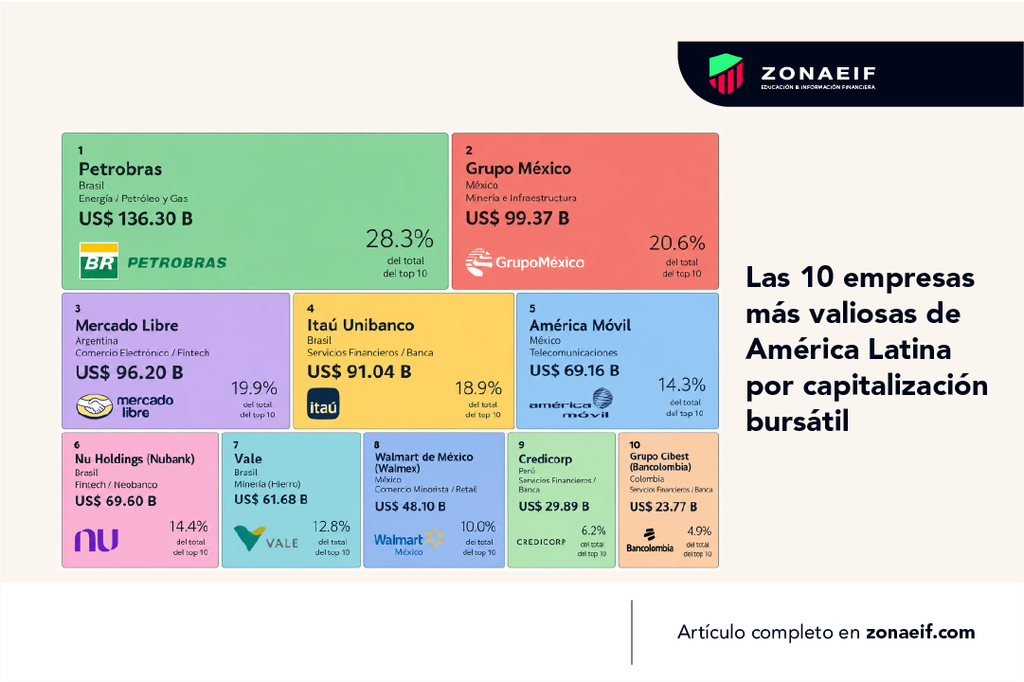
Las empresas más valiosas de América Latina Al medir el tamaño de las empresas públicas en América Latina a través de su capitalización bursátil (Market Cap), la foto actual revela una transición profunda, el peso histórico de los gigantes energéticos y mineros comparte ahora la cúspide con plataformas tecnológicas y servicios financieros de alcance continental. Sin embargo, la balanza de este periodo se ha inclinado hacia la resiliencia de la vieja economía global. Nota: Elaboración propia con datos consolidados de Bloomberg, Yahoo Finance, CompaniesMarketCap y los registros oficiales en tiempo real de la Bolsa de Valores de Nueva York (NYSE), la Bolsa de Valores de São Paulo (B3), la Bolsa Mexicana de Valores (BMV) y la Bolsa de Valores de Colombia (BVC), y datos de https://companiesmarketcap.com/ El liderazgo energético y minero en la cúspide: Petrobras ($136.30 B) se consolida indiscutiblemente como la compañía número uno de la región según la plataforma de auditoría global CompaniesMarketCap. Su dominio en el sector de petróleo y gas ha blindado su corona continental, seguida inmediatamente por el espectacular rally de Grupo México ($99.37 B), cuya división de minería e infraestructura se ha visto fuertemente impulsada por el superciclo de los metales industriales. Este avance desplazó al tercer lugar al líder digital transfronterizo, Mercado Libre ($96.20 B), que a pesar de sufrir ligeras correcciones técnicas en el Nasdaq, sigue demostrando un poderío gigantesco al fusionar el comercio electrónico y el ecosistema fintech en toda la región. El eje dominante de Brasil y México: Más allá del Top 3, las dos economías más grandes de la región concentran el resto de la parte alta del listado, marcando una clara hegemonía compartida. Brasil demuestra su músculo financiero tradicional con Itaú Unibanco ($91.04 B) y su disrupción digital a través de Nu Holdings (Nubank) ($69.60 B), complementado por el gigante del mineral de hierro, Vale ($61.68 B). Por el lado mexicano, América Móvil ($69.16 B) y Walmart de México (Walmex) ($48.10 B) reflejan la solidez estructural de las telecomunicaciones y el consumo masivo en Norteamérica. La tracción financiera en la región andina: En la franja andina, las corporaciones bancarias tradicionales logran romper el duopolio y conservar el valor de sus mercados locales. Credicorp ($29.89 B) se mantiene firmemente como el grupo financiero más valioso del Perú con cotización directa en Nueva York. Por su parte, la presencia de emisores colombianos en los mercados internacionales está liderada por Grupo Cibest ($23.77 B) matriz holding de Bancolombia, la cual aporta un gran rigor al ranking al mantener un exitoso esquema de listado dual, negociándose activamente tanto en Wall Street como en la Bolsa de Valores de Colombia (BVC). Para los analistas e inversionistas institucionales, el panorama actual del mercado refleja una rotación estratégica de portafolios hacia activos más defensivos. El sólido liderazgo de Petrobras y el sorpresivo ascenso de Grupo México al segundo puesto regional confirman que Wall Street prioriza a los generadores de flujo de caja inmediato, fuertemente impulsados por el superciclo global de materias primas y metales industriales. Este apetito por industrias tradicionales obligó a gigantes del crecimiento digital como Mercado Libre y Nu Holdings (Nubank) a experimentar ajustes técnicos en sus valoraciones, aunque las firmas de inversión coinciden en que sus fundamentales de penetración de mercado e inclusión financiera siguen intactos. Fortaleza del sector financiero tradicional en América Latina Por otro lado, los analistas destacan la extraordinaria fortaleza del sector financiero tradicional frente a las políticas monetarias de la región. Instituciones como Itaú Unibanco, Credicorp y la matriz de Bancolombia, Grupo Cibest, han sabido capturar altos márgenes netos de interés, consolidando su valor frente a la volatilidad cambiaria. El éxito de estos grupos andinos radica, según los analistas, en la estabilidad que aportan sus modelos de negocio y en ventajas técnicas como el listado dual de Grupo Cibest en Wall Street y la Bolsa de Valores de Colombia (BVC), un mecanismo clave para mitigar riesgos de liquidez y atraer capital institucional extranjero de manera segura. Puntos importantes sobre las empresas más valiosas de América Latina Petrobras lidera el ranking de empresas más valiosas de América Latina Retorno del gigante energético: Petrobras ($136.30 B) consolida firmemente su corona como la empresa más valiosa de América Latina. Su extraordinario flujo de caja ha superado a los líderes de la nueva economía digital, mientras que el impresionante avance de Grupo México ($99.37 B) desplaza a Mercado Libre ($96.20 B) al tercer lugar regional. El sector financiero y los recursos naturales dominan el capital bursátil Dominio bancario y recursos naturales: La infraestructura tradicional sigue mandando en el capital bursátil regional. El sector financiero (Itaú, Nubank, Credicorp, Grupo Cibest) y el de recursos naturales (Petrobras, Vale, Grupo México) concentran la gran mayoría del peso del ranking, demostrando una rotación estratégica de los inversionistas hacia activos más defensivos. Grupo Cibest destaca entre las empresas colombianas más valiosas Presencia colombiana con sello internacional: Grupo Cibest (Bancolombia) cierra sólidamente el Top 10 regional con una robusta valoración de $23.77 B. Los analistas destacan su exitosa estrategia de listado dual, capturando liquidez tanto en Wall Street a través de sus ADRs como en el mercado local mediante la Bolsa de Valores de Colombia (BVC). Referencias CompaniesMarketCap — empresas más valiosas de América Latina por capitalización bursátil CompaniesMarketCap. (2026). Largest companies in Latin America by market capitalization. https://companiesmarketcap.com Yahoo Finance — Petrobras y su capitalización bursátil Yahoo Finance. (2026). Petróleo Brasileiro S.A. – Petrobras (PBR) Market Capitalization and Equity Quotes. https://finance.yahoo.com/quote/PBR/ Bolsa de Valores de Colombia — Grupo Cibest Bolsa de Valores de Colombia. (2026). Resumen de Mercado y Ficha Técnica de Emisor: Grupo Cibest S.A. (CIBEST). https://www.bvc.com.co/renta-variable-mercado-local/cibest Yahoo Finance — Grupo México Yahoo Finance. (2026). Grupo México, S.A.B. de C.V. (GMBXF) Real-Time Stock Quote & Market Capitalization. https://finance.yahoo.com/quote/GMBXF/ Bolsa Mexicana de Valores — información del mercado Bolsa Mexicana de Valores (BMV). (2026). Información del Mercado Local y Fichas Técnicas de Emisores. https://www.bmv.com.mx/ Yahoo Finance — MercadoLibre Yahoo Finance. (2026). MercadoLibre, Inc. (MELI) Stock Price, Real-Time Quotes & Market Capitalization. yahoo.com Yahoo Finance — Nu Holdings

Las 10 empresas más valiosas de América Latina por capitalización bursátil Read More »

Índice Big Mac en América Latina y valoración de las monedas frente al dólar

Índice Big Mac en América Latina: precio del Big Mac y valor de las monedas

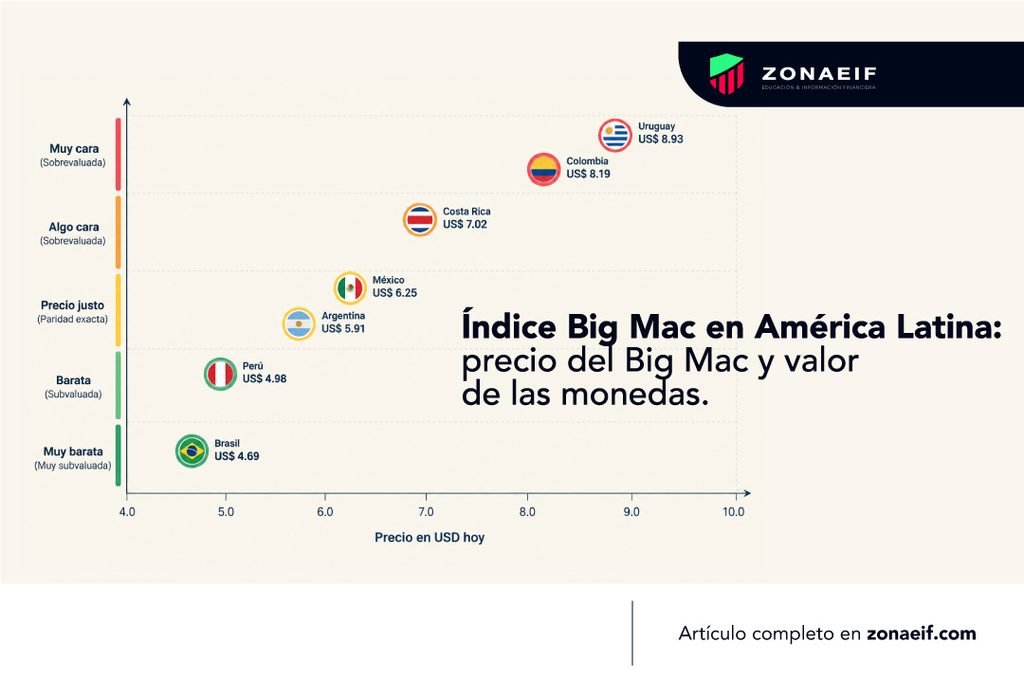
El Índice Big Mac en América Latina permite analizar qué tan caras o baratas son las monedas de la región frente al dólar estadounidense. A través del precio de una misma hamburguesa, este indicador basado en la Paridad del Poder Adquisitivo (PPA) revela importantes diferencias entre las economías latinoamericanas y ayuda a identificar monedas sobrevaluadas y subvaluadas. ¿Qué es el Índice Big Mac y qué mide? Creado por la revista The Economist en 1986, el Índice Big Mac se basa en la teoría de la Paridad del Poder Adquisitivo (PPA). Su concepto es sencillo: una misma hamburguesa que representa una cesta uniforme de ingredientes, mano de obra y costos operativos globales debería costar lo mismo en cualquier parte del mundo si los tipos de cambio estuvieran en equilibrio perfecto. Nota: El precio de referencia del Big Mac en Estados Unidos al corte de septiembre de 2026 se ubica en US$ 6,22. Elaboración propia basada en la metodología del Índice Big Mac de The Economist, con precios al consumidor actualizados y tipos de cambio oficiales Al convertir el costo local del Big Mac a dólares con el tipo de cambio, el índice permite identificar qué divisas latinoamericanas están sobrevaluadas o subvaluadas frente al dólar estadounidense. En la región, esto revela brechas extremas: mientras que en monedas fuertes como el peso uruguayo o el peso colombiano el producto es considerablemente más caro que en su país de origen, en mercados como el peruano o el brasileño el dólar ofrece un rendimiento mucho mayor, situando sus hamburguesas como las más baratas del continente. 1. Las monedas más caras de América Latina: Uruguay y Colombia Uruguay: el Big Mac más caro de Latinoamérica Uruguay se consolida en la cima como el país estructuralmente más costoso de América Latina (US$ 8,93). Este fenómeno responde a una economía uruguaya indexada a altos costos operativos, una pesada carga impositiva y un peso uruguayo fuertemente apreciado frente al dólar (The Economist, 2026). Colombia: un peso fortalecido frente al dólar La gran sorpresa regional la da Colombia (US$ 8,19). El peso colombiano ha experimentado un rally de fortalecimiento en los últimos meses, desplazando a Costa Rica del segundo puesto global en la región. Lo que antes era un destino económico para los extranjeros se ha transformado en una de las plazas turísticas y de consumo más caras medidas en dólares (The Economist Data Team, 2026). 2. Costa Rica, México y Argentina: cerca de la paridad cambiaria Costa Rica: una moneda sobrevaluada frente al dólar Costa Rica (US$ 7,02) se mantiene por encima de la línea de flotación de los EE. UU., impulsada por la firmeza histórica que ha venido mostrando el colón costarricense. México con el precio del Big Mac que se acerca a la paridad y Argentina con una subvaluación leve según el índice. Por su parte, México (US$ 6,25) y Argentina (US$ 5,91) representan el punto de equilibrio o precio justo de la región. El peso mexicano cotiza prácticamente en una paridad (+1,0%) respecto al valor de referencia estadounidense de US$ 6,22. Argentina, utilizando su tipo de cambio oficial, ha logrado estabilizar la brecha que arrastraba en años anteriores, mostrando ahora una subvaluación leve de apenas el 5% (Big Mac Index App, 2026). Perú y Brasil: dónde el dólar rinde más en América Latina Perú: una moneda subvaluada frente al dólar En el extremo opuesto del ranking encontramos los verdaderos descuentos cambiarios para los bolsillos internacionales. Perú (US$ 4,98) y Brasil (US$ 4,69) cierran la tabla con monedas técnicamente subvaluadas. El sol peruano y el real brasileño ofrecen un descuento de entre el 20% y el 24% en comparación con los precios de EE. UU. Brasil: el Big Mac más barato de la muestra Para Brasil, esto posiciona a su gigante económico como un mercado sumamente competitivo para la inversión y el turismo receptivo, aunque para los ciudadanos locales refleja el reto persistente de recuperar poder adquisitivo a escala internacional. ¿Qué significa el Índice Big Mac en América Latina para los inversores? Para analistas económicos e inversores, el Índice Big Mac funciona como una métrica alternativa e intuitiva para evaluar la competitividad cambiaria real de una nación (Big Mac Index App, 2026). Las desviaciones que muestra el ranking tienen un impacto directo en las estrategias de negocio: Conclusiones: ¿qué nos dice el Índice Big Mac sobre Latinoamérica Referencias Escrito por nuestro Constultor aliado de ZonaEIF.com: Juan Camilo Quintana Barreneche – Consultor en Finanzas Personales y Mercado LinkedIn: https://www.linkedin.com/in/juan-camilo-quintana-b/ En Zona EIF analizamos continuamente la infraestructura financiera que conecta a los inversionistas latinoamericanos con los mercados globales. Más allá de comparar brokers, evaluamos la eficiencia, seguridad y evolución de los métodos de depósitos y retiros, identificando las tendencias que están transformando la experiencia de inversión en la región. Este análisis refleja la interpretación y las conclusiones de nuestro equipo editorial a partir de fuentes especializadas y de la observación del comportamiento del mercado.
Índice Big Mac en América Latina: precio del Big Mac y valor de las monedas Read More »

Productividad laboral en América Latina por hora trabajada

Productividad Laboral en América Latina: ¿Qué País es Más Productivo?

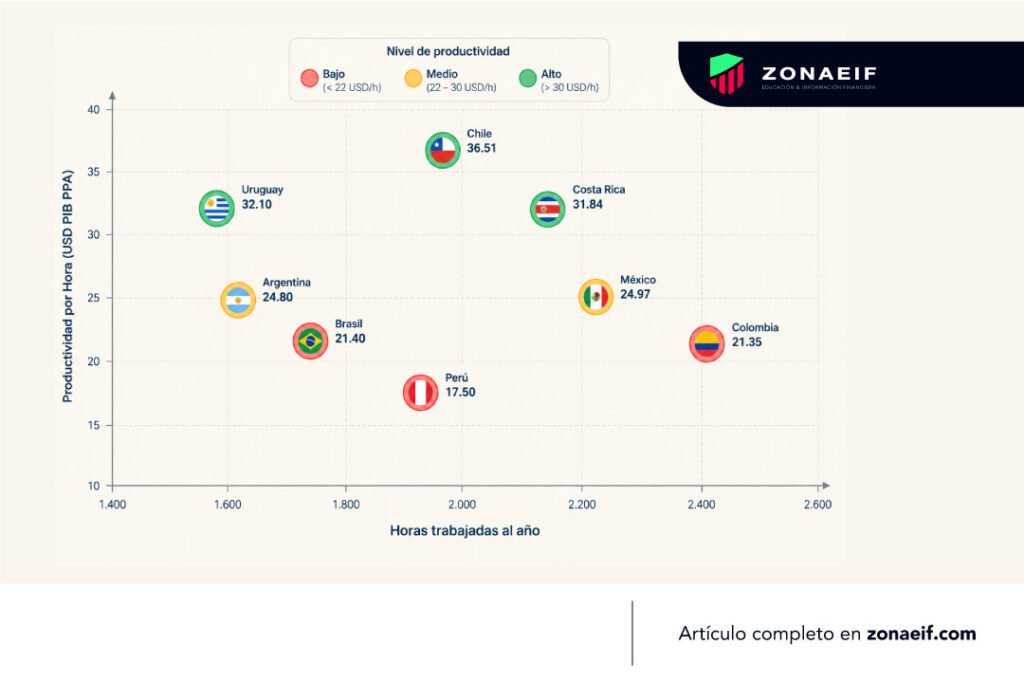
La productividad laboral en América Latina es un indicador clave para entender qué tan eficientemente las economías de la región generan valor a partir del trabajo. Más allá de analizar cuánto trabajan las personas, este indicador permite observar cuánto valor económico se produce por cada hora trabajada. En este análisis comparamos la productividad por hora de las principales economías latinoamericanas, utilizando datos ajustados por Paridad de Poder Adquisitivo (USD PPA), para identificar las brechas y los factores que explican las diferencias entre países. Productividad Laboral por Hora en América Latina El análisis del desarrollo económico en América Latina suele concentrarse en el crecimiento del Producto Interno Bruto (PIB). Sin embargo, para medir la verdadera eficiencia de una economía, el indicador clave es la productividad laboral por hora trabajada. Este indicador calcula cuánta riqueza real genera un trabajador por cada hora de su jornada laboral, aislando los efectos del costo de vida mediante el uso de la Paridad de Poder Adquisitivo (USD PPA).Los datos más recientes de los organismos internacionales revelan una profunda paradoja estructural en la región: América Latina alberga algunas de las jornadas laborales más extensas del mundo, pero sus niveles de eficiencia por hora se mantienen rezagados. A continuación, se presenta la tabla comparativa de las principales economías de la región, ordenadas desde el menor nivel de generación de valor hasta el mayor, vinculando cada resultado con sus factores determinantes: Nota: Elaboración propia basada en las estadísticas de productividad laboral y horas de trabajo de la Organización Internacional del Trabajo (OIT / ILOSTAT), el Banco Mundial y la OCDE. Datos ajustados por Paridad de Poder Adquisitivo (PPA) ¿Cuáles son los países con menor productividad laboral en América Latina ? Perú ($17.50 USD/hora): Perú ocupa el primer lugar con menor productividad por hora trabajada en el grupo analizado. Aunque la población ocupada labora un promedio elevado de 1,940 horas al año, más del 70% de la fuerza laboral opera en la informalidad. La falta de acceso a tecnología, crédito e infraestructura en las microempresas de subsistencia explica por qué cada hora laborada genera un valor económico tan reducido. 2.Colombia ($21.35 USD/hora) y Brasil ($21.40 USD/hora): El segundo y tercer escalón con menor productividad se ubican Colombia y Brasil, mostrando realidades muy similares en su resultado final, pero con dinámicas distintas:Colombia: Registra la jornada anual más extensa de la muestra con 2,405 horas. Sin embargo, la dominancia de servicios informales y la baja adopción tecnológica en las empresas frenan drásticamente la generación de riqueza por hora.Brasil: Exhibe una marcada dualidad económica. Mientras sectores como la agroindustria avanzada y la aviación registran altos estándares globales, una porción masiva de la economía urbana sigue atrapada en servicios tradicionales de baja capitalización (1,742 horas al año). 3.México ($24.97 USD/hora): México representa el caso más drástico de la paradoja laboral de la región: sus trabajadores enfrentan una de las jornadas más desgastantes del mundo (2,226 horas anuales), pero esto no se traduce en alta eficiencia monetaria ($24.97 USD/hora). La altísima productividad de sus plantas automotrices y aeroespaciales de exportación se diluye en el promedio nacional debido a un tejido empresarial fragmentado por el comercio tradicional y la falta de digitalización. El análisis de estos datos permite concluir que América Latina se encuentra atrapada en un ciclo de rendimientos decrecientes, donde se intenta compensar la falta de eficiencia extendiendo las jornadas de los trabajadores. Los liderazgos de Chile y Uruguay demuestran que el camino hacia la prosperidad económica no requiere un mayor desgaste físico o de tiempo, sino una transformación estructural del entorno laboral. Para que la región pueda cerrar la brecha con los estándares internacionales, las políticas públicas deben migrar de la simple fiscalización horaria hacia estrategias agresivas de formalización MiPyME, incentivos para la adopción tecnológica y una educación técnica directamente vinculada a sectores de alto valor agregado. Mientras no se ataque la raíz de la informalidad y la baja densidad de capital por empleado, el esfuerzo de los trabajadores latinoamericanos seguirá diluyéndose en jornadas extenuantes de bajo retorno económico. Puntos Importantes Referencias Escrito por nuestro Constultor aliado de ZonaEIF.com: Juan Camilo Quintana Barreneche – Consultor en Finanzas Personales y Mercado LinkedIn: https://www.linkedin.com/in/juan-camilo-quintana-b/ En Zona EIF analizamos continuamente la infraestructura financiera que conecta a los inversionistas latinoamericanos con los mercados globales. Más allá de comparar brokers, evaluamos la eficiencia, seguridad y evolución de los métodos de depósitos y retiros, identificando las tendencias que están transformando la experiencia de inversión en la región. Este análisis refleja la interpretación y las conclusiones de nuestro equipo editorial a partir de fuentes especializadas y de la observación del comportamiento del mercado.
Productividad Laboral en América Latina: ¿Qué País es Más Productivo? Read More »

Países con la gasolina más barata de América Latina en 2026

Países con la gasolina más barata de América Latina 2026

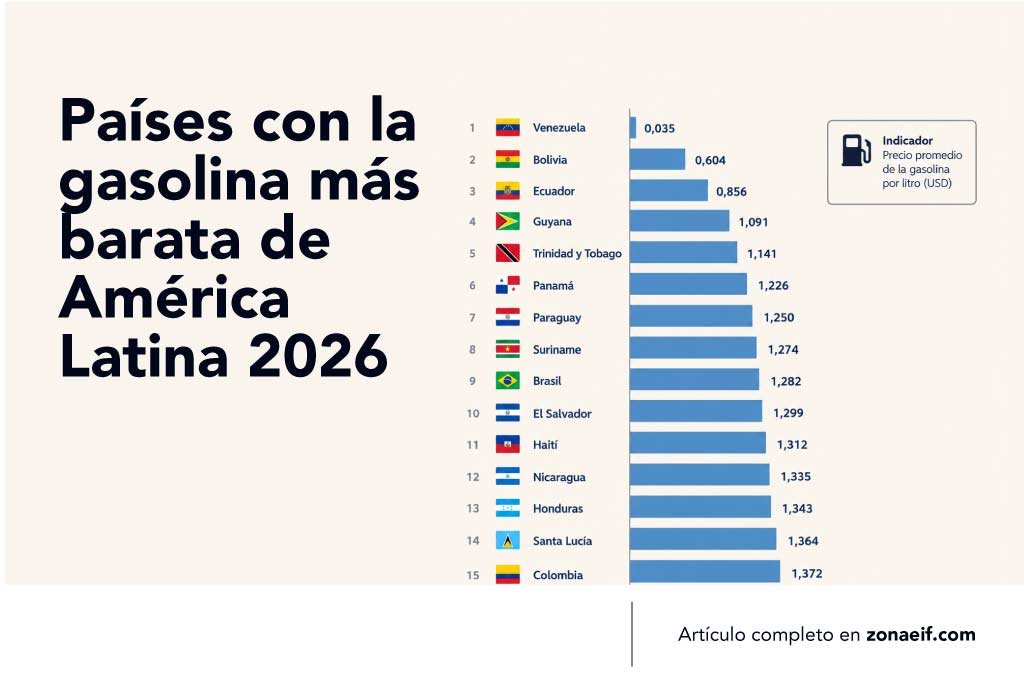
¿Por qué varían tanto los precios de la gasolina en América Latina? Cuando se trata de analizar los países con la gasolina más barata de América Latina en el 2026 y de la economía del día a día, pocas cosas duelen tanto en el bolsillo como el precio de la gasolina en el surtidor. Afecta directamente el costo del transporte público, sube el precio de los alimentos y termina alimentando la inflación. Pero el dato importante es que, aunque América Latina está sentada sobre enormes reservas de petróleo, lo que paga un ciudadano por un litro cambia radicalmente apenas cruza la frontera. Para muestra, solo basta ver cómo se acomodan los 15 países con el combustible más barato de la región hoy: Nota: Elaboración propia basada en datos extraídos de GlobalPetrolPrices.com (con corte al 24 de agosto de 2026). Esta enorme brecha que queda clarísima en los datos de este mes de agosto nos demuestra que el precio final no depende de cuánto crudo extraiga un país, sino de qué tan metida está la mano del gobierno en el mercado. Mientras algunas naciones inyectan millones de dólares en subsidios para mantener las tarifas artificialmente bajas, otras prefieren dejar que el precio flote según el mercado internacional y aplican impuestos bastante altos. El resultado es un mapa regional completamente fragmentado donde Colombia, por ejemplo, ya se ubica en el límite de los más económicos. ¿Por qué la gasolina es más barata en algunos países de América Latina? El precio de la gasolina en América Latina está determinado por factores como los subsidios a los combustibles, los impuestos, los precios internacionales del petróleo y las políticas de cada gobierno. Estas diferencias explican por qué países como Venezuela, Bolivia y Ecuador aparecen entre los mercados con la gasolina más barata de la región. 1. El bloque de combustibles subsidiados Venezuela se mantiene de forma absoluta como el país con la gasolina más barata de la región y del mundo, con un precio promedio de $0,035 USD por litro en sus esquemas regulados. Por su parte, Bolivia ($0,604 USD/l) y Ecuador ($0,856 USD/l) registran tarifas considerablemente inferiores al promedio regional. Ambas naciones sostienen políticas históricas de control de precios y subsidios estatales directos para amortiguar el impacto del mercado internacional en el transporte local. 2.La fase de transición y ventajas competitivas En una franja intermedia que va desde los $1,09 USD hasta los $1,28 USD por litro, encontramos dinámicas muy variadas. Por un lado, naciones con un naciente auge energético como Guyana ($1,091 USD/l) y Trinidad y Tobago ($1,141 USD/l) se benefician de su producción local. Por otro lado, centros logísticos como Panamá ($1,226 USD/l) y mercados abiertos con intervención corporativa como Brasil ($1,282 USD/l), donde la estatal Petrobras amortigua choques externos logran equilibrar las tarifas mediante cadenas de importación altamente eficientes. 3. El límite de los económicos y la carga fiscal Cerrando el listado de los 15 más accesibles se ubican economías de Centroamérica y el Caribe como El Salvador ($1,299 USD/l) y Honduras ($1,343 USD/l), junto a Colombia ($1,372 USD/l) en la posición final. En el caso colombiano, el desmonte paulatino del Fondo de Estabilización de Precios de los Combustibles (FEPC) explica por qué el país pasó de los primeros puestos históricos a ubicarse en el límite de esta franja, reflejando de manera más directa los precios internacionales y las cargas impositivas estructurales. ¿Cómo afecta el precio internacional del petróleo a la gasolina? Aunque la política fiscal de cada gobierno determina el precio final en la bomba, la cotización internacional del petróleo (bajo las referencias WTI y Brent) es la variable de origen que mueve toda la estructura regional. El combustible es considerado por economistas como un bien inelástico (Latinometrics), lo que significa que la población seguirá comprándolo sin importar cuánto suba debido a que economías enteras y millones de empleos dependen directamente de él.Para los países exportadores de la región, un barril costoso es un arma de doble filo. Genera mayores ingresos de divisas a nivel estatal, pero presiona la inflación interna. En economías con empresas estatales dominantes como Brasil con Petrobras las utilidades fiscales suelen balancearse para evitar huelgas de transporte masivas (como el histórico paro de camioneros analizado por el Banco Mundial). Por el contrario, en los países importadores netos del listado que carecen de amortiguadores energéticos como El Salvador o las naciones isleñas del Caribe las fluctuaciones del crudo se trasladan de forma directa e inmediata, encareciendo los fletes e impactando la balanza comercial de la noche a la mañana. Lo más importante sobre los precios de la gasolina en América Latina Referencias Escrito por nuestro Constultor aliado de ZonaEIF.com: Juan Camilo Quintana Barreneche – Consultor en Finanzas Personales y Mercado LinkedIn: https://www.linkedin.com/in/juan-camilo-quintana-b/ En Zona EIF analizamos continuamente la infraestructura financiera que conecta a los inversionistas latinoamericanos con los mercados globales. Más allá de comparar brokers, evaluamos la eficiencia, seguridad y evolución de los métodos de depósitos y retiros, identificando las tendencias que están transformando la experiencia de inversión en la región. Este análisis refleja la interpretación y las conclusiones de nuestro equipo editorial a partir de fuentes especializadas y de la observación del comportamiento del mercado.
Países con la gasolina más barata de América Latina 2026 Read More »

Las exportaciones de petróleo en América Latina

¿Cómo se distribuyen las exportaciones de petróleo en América Latina?

Las exportaciones de petróleo en América Latina muestran un mapa energético diferente al de la producción. Países como Brasil, Guyana, México y Venezuela destinan importantes volúmenes de crudo a los mercados internacionales, mientras que el consumo interno y la capacidad de refinación influyen en cuánto petróleo puede exportar cada país. Nota: Elaboración propia basada en los reportes de flujos de carga marítima del IEA Oil Market Report, las hojas de balance nacional de la U.S. Energy Information Administration (EIA STEO), y los consolidados de balanza comercial energética de la OLADE (2026). El ranking de los mayores exportadores de crudo de la región revela una clara reconfiguración en el mapa energético hemisférico. La acelerada expansión offshore en la cuenca del Atlántico y el desarrollo de recursos no convencionales están desplazando la hegemonía tradicional de los productores históricos. En conjunto, los principales exportadores de la región envían diariamente más de 4,9 millones de barriles de crudo a los mercados globales (IEA / EIA). Análisis por dinámicas de exportación las exportaciones de petróleo en América Latina 1. El liderazgo consolidado de Brasil y la irrupción de Guyana El Atlántico Sur ha tomado el control del mercado. Brasil encabeza con claridad la lista regional, exportando un promedio de 1,85 millones de barriles diarios (IEA / Petrobras). La constante entrada en operación de unidades flotantes de producción, almacenamiento y descarga (FPSO) en los yacimientos del Pré-sal ha consolidado al país como el principal abastecedor latinoamericano hacia las refinerías de China y Europa. Por su parte, el caso más disruptivo en la cuenca atlántica es Guyana, que ya se posiciona en el segundo lugar regional con exportaciones cercanas a los 720 kb/d (EIA / ExxonMobil). Al no contar con capacidad de refinación interna, la totalidad del crudo liviano extraído en el bloque offshore Stabroek se destina al comercio exterior. Esto convierte a la pequeña nación en el exportador de mayor crecimiento per cápita del planeta. 2. Los exportadores tradicionales en fase de transición México ocupa la tercera posición con envíos que promedian los 680 kb/d (EIA / Pemex). No obstante, la estrategia orientada a la soberanía energética y el procesamiento interno en refinerías locales ha reducido paulatinamente su saldo exportable hacia la costa del Golfo en EE. UU. Por su parte, Venezuela registra exportaciones de aproximadamente 650 kb/d (IEA / PDVSA). A pesar de albergar las mayores reservas probadas del mundo, las limitaciones operativas en su infraestructura de mejoramiento de crudo pesado mantienen sus envíos concentrados en acuerdos bilaterales y licencias específicas. En la región andina, Colombia (490 kb/d, Ecopetrol) y Ecuador (310 kb/d, Petroecuador) sostienen su balanza comercial externa mediante el envío de crudos pesados y medianos a refinerías del Pacífico y del Golfo de México (EIA). 3. El impulso no convencional en el Cono Sur Argentina escala hasta la séptima posición con exportaciones de 240 kb/d (EIA / YPF). El vertiginoso incremento en la productividad de la formación no convencional de Vaca Muerta, sumado a la habilitación de oleoductos transandinos hacia Chile y terminales atlánticas, le ha permitido consolidar un superávit exportador sostenido de petróleo liviano. Para los analistas financieros y del sector de commodities, el mapa exportador de América Latina muestra que el eje de gravedad energético regional se ha desplazado firmemente hacia el Atlántico Sur. El monitoreo de estos flujos marítimos resulta vital para medir los diferenciales de precio entre el crudo referente internacional (WTI) y las mezclas clave de la región. Este cálculo se basa en petróleos como el Lula brasileño (un crudo intermedio, dulce y de alta calidad que compite directamente en mercados globales) y el Vasconia colombiano (una mezcla intermedia y ácida que se vende típicamente con un descuento respecto al WTI). Asimismo, rastrear estos embarques permite anticipar la cobertura del suministro global y evaluar la capacidad de Sudamérica para actuar como un “escudo energético” ante las crecientes tensiones geopolíticas y los bloqueos en el Medio Oriente. (Reuters & S&P Global Commodity Insights) Puntos Importantes: Referencias Agencia Internacional de Energía (IEA). (2026). Oil Market Report — Supply, Demand, and Trade Balances. International Energy Agency. https://www.iea.org/reports/oil-market-report S&P Global Commodity Insights. (2026, 6 de febrero). Ecuadorian heavy crude differential hits record low amid Venezuela competition. S&P Global Platts. https://www.spglobal.com/energy/en/news-research/latest-news/crude-oil/020626-ecuadorian-heavy-crude-differential-hits-record-low-amid-venezuela-competition Agencia Nacional de Hidrocarburos (ANH) & Ecopetrol S.A. (2026). Form 20-F Annual Report (Item 4: Operational Disclosures & International Sales) & Informe de Producción Fiscalizada. U.S. Securities and Exchange Commission (SEC) / ANH Colombia. https://www.sec.gov / https://www.anh.gov.co Departamento Administrativo Nacional de Estadística (DANE). (2026). Boletín Técnico de Comercio Exterior Exportaciones de Petróleo Crudo y Derivados. DANE Colombia. https://www.dane.gov.co Agencia Nacional de Hidrocarburos (ANH) & Ecopetrol S.A. (2026). Form 20-F Annual Report (Operational and Export Balance). U.S. Securities and Exchange Commission (SEC). https://www.sec.gov EP Petroecuador & Banco Central del Ecuador. (2026). Reporte Mensual de Comercialización Internacional y Estadísticas del Sector Petrolero. EP Petroecuador. https://www.eppetroecuador.ec Ministry of Natural Resources of Guyana & ExxonMobil. (2026). Stabroek Block Production and Export Disclosures. Government of Guyana. https://nre.gov.gy Organización Latinoamericana de Energía (OLADE). (2026). Reporte de Producción y Comercio Exterior de Hidrocarburos en América Latina y el Caribe. OLADE. https://www.olade.org Organización de Países Exportadores de Petróleo (OPEP). (2026). Monthly Oil Market Report (MOMR) — Section: Crude Oil Trade. OPEC Secretariat. https://www.opec.org Petróleos Mexicanos (Pemex). (2026). Reporte de Resultados Operativos y Estadísticas de Comercio Exterior (PMI Comercio Internacional). Pemex Relación con Inversionistas. https://www.pemex.com/ri Petróleo Brasileiro S.A. (Petrobras). (2026). Reporte de Producción y Ventas del Comercio Exterior. B3 / Investor Relations. https://www.investidorpetrobras.com.br Secretaría de Energía de la República Argentina & YPF S.A. (2026). Balance Energético Nacional — Tableros de Producción y Despachos de Vaca Muerta. Secretaría de Energía. https://www.argentina.gob.ar/economia/energia Staatsolie Maatschappij Suriname N.V. (2026). Annual Report — Production and Regional Offtake. Staatsolie Suriname. https://www.staatsolie.com U.S. Energy Information Administration (EIA). (2026). International Energy Statistics and Short-Term Energy Outlook (STEO). U.S. Department of Energy. https://www.eia.gov Maguire, G. (2026, 3 de junio). South America’s stealthy ascent to key crude oil swing supplier. Reuters. https://www.reuters.com/commentary/reuters-open-interest/south-americas-stealthy-ascent-key-crude-oil-swing-supplier-2026-06-03/ Escrito por nuestro Constultor aliado de ZonaEIF.com: Juan Camilo Quintana Barreneche – Consultor en Finanzas Personales y Mercado LinkedIn: https://www.linkedin.com/in/juan-camilo-quintana-b/ ZonaEIF.com

¿Cómo se distribuyen las exportaciones de petróleo en América Latina? Read More »

En Zonaeif no enseñamos lo básico.

Te mostramos cómo piensan y operan los que realmente ganan en los mercados.

Registrate para obtener acceso gratuito a nuestros boletines y siempre estar actualizado del mundo financiero. 

Solo falta confirmar tu correo para activar el acceso.

Si no aparece, revisa la carpeta de spam o promociones en tu bandeja de correos.